
¿Se le pasó el período de inscripción abierta del seguro de salud? No se preocupe: aún tiene opciones.
En Insurance 2ALL, lo entendemos: los imprevistos de la vida rara vez se ajustan a su calendario. Por eso, estamos listos para orientarle sobre cómo conseguir cobertura de salud incluso después de que haya terminado el período de inscripción.
Aquí exploramos las alternativas para que usted y su familia no se queden sin protección… cuando necesiten esa red de seguridad.
¿Qué son los períodos especiales de inscripción?
Períodos especiales de inscripción (SEPs) – son como una red de seguridad cuando no logra inscribirse durante el período regular. ¿Por qué existen? Es sencillo. Porque la vida es impredecible y rara vez se ajusta a su calendario.
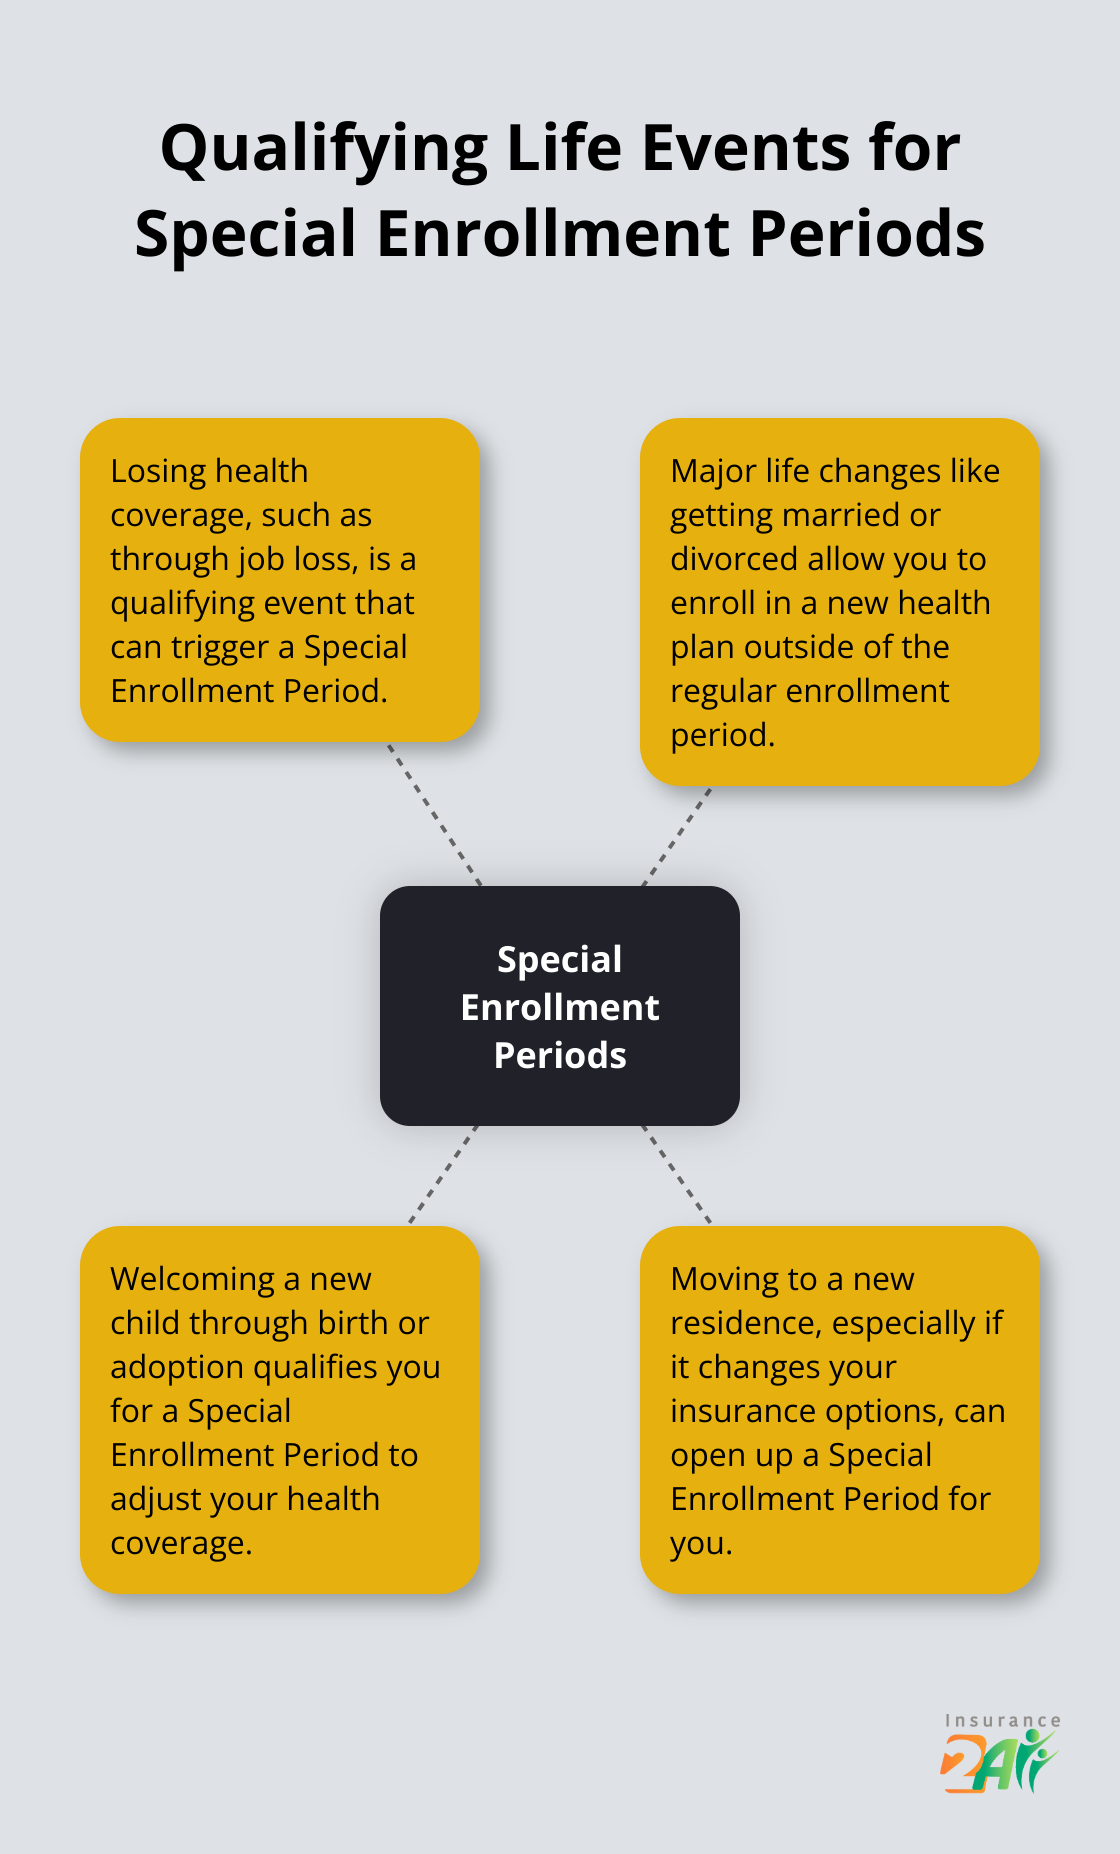
Eventos de vida que le permiten calificar
Los SEPs se activan cuando ocurre un evento de vida que le permite calificar. ¿Qué significa eso? Que la vida da un giro inesperado y necesita ajustar su seguro. Los casos más comunes incluyen:
- Perder la cobertura de salud (por ejemplo: los cambios que trae perder el empleo)
- Casarte o divorciarte
- La llegada de un hijo – por nacimiento o adopción
- Mudarte a un nuevo código postal
Plazo para actuar
Ahora bien, los SEPs no duran para siempre. El tiempo corre: por lo general, tiene 60 días desde el evento que cambió su vida para inscribirse en un nuevo plan. ¿Se le pasó el plazo? Quizá tenga que esperar hasta el próximo período de inscripción abierta.
Documentación requerida
Para aprovechar un SEP, necesita comprobar que cumple los requisitos. Es hora de presentar documentos como estos:
- El certificado de nacimiento de su bebé
- La carta de su empleador que confirma la pérdida del empleo
- ¿Se mudó? Presente un comprobante de su nueva dirección
Importancia de los SEPs
Aunque parezca sorprendente, muchas personas ni siquiera saben que califican para un SEP hasta que lo descubren por casualidad. Si la vida le da un vuelco, comuníquese con un profesional de seguros… cuanto antes. Puede orientarle para encontrar la cobertura que necesita.
El seguro de salud protege tanto su salud como su bolsillo. Así que no deje que posponer las cosas le deje sin protección. ¿Cree que podría calificar para un SEP? Actúe rápido. El tiempo no está de su lado: en cuanto ocurre ese evento de vida, comienza la cuenta regresiva para asegurar su protección.
Sigamos explorando opciones que no dependen de los períodos tradicionales de inscripción. Estas alternativas podrían convertirse en su red de seguridad si los SEPs no se ajustan a su situación.
Más allá de la inscripción abierta: sus opciones de cobertura de salud
Cuando termina el período de inscripción abierta, no se preocupe: no se queda sin opciones. Los imprevistos de la vida no respetan esos plazos. Entonces, ¿qué sigue? Veamos las opciones que tiene para obtener cobertura de salud.
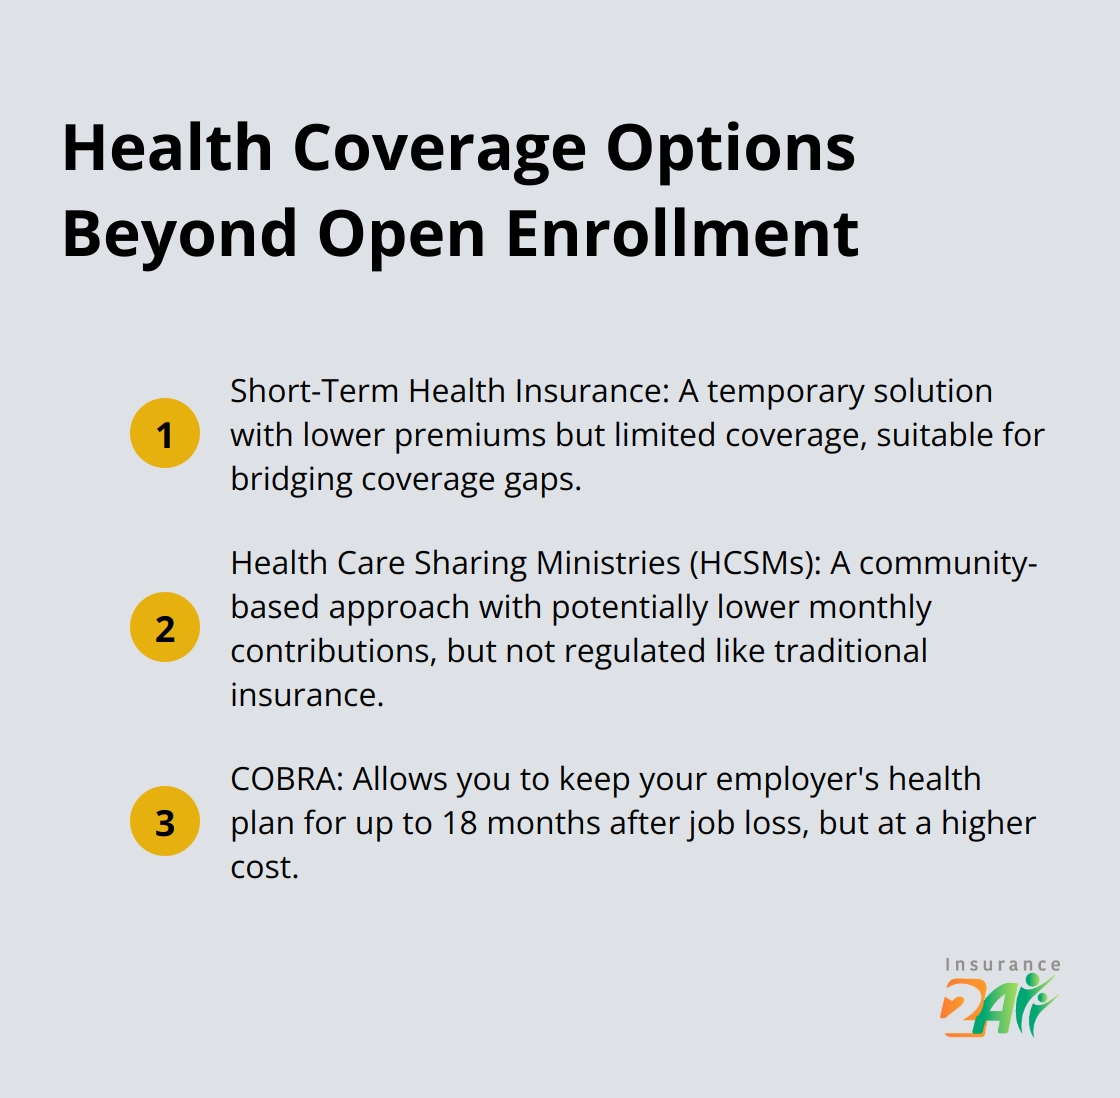
Seguro de salud a corto plazo: una solución rápida
¿Alguna vez ha necesitado una Band-Aid? Así funciona el seguro médico a corto plazo cuando se queda sin cobertura. Sí, paga primas más bajas, pero hay un detalle: las limitaciones. Estos planes cubren problemas de salud inesperados, pero no suelen cubrir la atención preventiva ni las condiciones preexistentes. En cambio, si hablamos de planes de la ACA, tiene el paquete completo: cobertura integral con protecciones. ¿El seguro a corto plazo? Es solo una alternativa temporal, a veces más económica.
Ministerios de gastos médicos compartidos: un enfoque comunitario
Luego está el primo peculiar de la familia de los seguros: los ministerios de gastos médicos compartidos (HCSMs). Sus aportaciones mensuales podrían ser más bajas que una prima tradicional. No son seguros, sino algo parecido a un fondo comunitario: ayudar a otros se siente bien y podría ahorrarle dinero. Pero no se confíe demasiado. No están regulados como los seguros. No garantizan los pagos y podrían poner objeciones a su estilo de vida o a sus condiciones preexistentes. Entienda los riesgos antes de participar.
COBRA: conserve el plan de su empleador
Ah, COBRA: ese respaldo confiable cuando se queda sin empleo. Este recurso le permite conservar el plan de salud de su empleador hasta por 18 meses. Su cobertura se mantiene, pero prepárese: tendrá que pagar la prima completa, más un cargo administrativo adicional del 2%.
Cómo explorar sus opciones
¿Ya se siente abrumado? No tiene que resolverlo todo por su cuenta. Recurra a los profesionales: expertos en seguros como los de Insurance 2ALL pueden orientarle entre todas estas opciones. Le ayudarán a encontrar la cobertura adecuada, ya sea una solución temporal a corto plazo o algo menos convencional, como los HCSMs. Están disponibles todos los días de la semana para ofrecerle orientación clara.
Ahora, veamos las opciones de inscripción disponibles todo el año para que siga teniendo cobertura cuando la vida le sorprenda.
Medicaid y CHIP: redes de protección durante todo el año
Conoce Medicaid y CHIP
Medicaid y el Programa de Seguro Médico para Niños (CHIP) – piensa en ellos como las redes de protección debajo de la cuerda floja del seguro médico tradicional. Cuando las opciones habituales no funcionan, estos programas respaldados por el gobierno entran en acción y brindan cobertura esencial a muchísimas personas en Estados Unidos que, de otro modo, se quedarían sin seguro. No es algo que quieras dejar al azar, ¿verdad?
Criterios de elegibilidad
Entonces, ¿quién puede participar? Todo depende de los requisitos de ingresos, tamaño del hogar y edad. En los estados que adoptaron la expansión de Medicaid conforme a la Ley del Cuidado de Salud a Bajo Precio, algunos adultos menores de 65 años con ingresos de hasta el 138% del nivel de pobreza pueden calificar. Por su parte, CHIP ofrece cobertura a niños de familias con ingresos de hasta el doble del nivel de pobreza, incluso si sus padres no califican para Medicaid.
Y no olvidemos que algunos grupos, como las mujeres embarazadas, los niños y las personas con discapacidades, tienen límites distintos. Los requisitos varían de un estado a otro, con límites de ingresos que van desde el 170% hasta el 400% del nivel federal de pobreza. Sí, las reglas pueden ser bastante variadas.
Proceso de solicitud
¿Cómo empezar? No es tan complicado. Presente su solicitud ante la agencia de Medicaid de su estado o el Mercado de Seguros Médicos. Muchos estados ya le permiten hacer todo por internet porque, seamos sinceros, los formularios en papel son cosa del pasado.
Necesitarás tener a mano lo siguiente:
- Comprobantes de ingresos (esos talones de pago y declaraciones de impuestos que tiene guardados)
- Comprobantes de residencia (sí, tiene que demostrar que vive donde dice)
- Números de Seguro Social de todos los integrantes del hogar
- Información sobre cualquier otra cobertura médica que tengas
Prepárese para esperar hasta 45 días, aunque, si su situación es urgente, podrían acelerar el trámite. ¿Le denegaron la solicitud? Puede decir «No estoy de acuerdo» y presentar una apelación.
Beneficios de los programas
Lo mejor es que estos programas ofrecen cobertura integral, a menudo a bajo costo o sin costo para las personas inscritas. Incluyen:
- Consultas médicas y hospitalizaciones (sí, incluidas)
- Atención preventiva (vacunas, pruebas de detección y mucho más)
- Medicamentos recetados
- Servicios de salud mental (porque el bienestar emocional también cuenta)
- Atención dental y de la vista para los pequeños
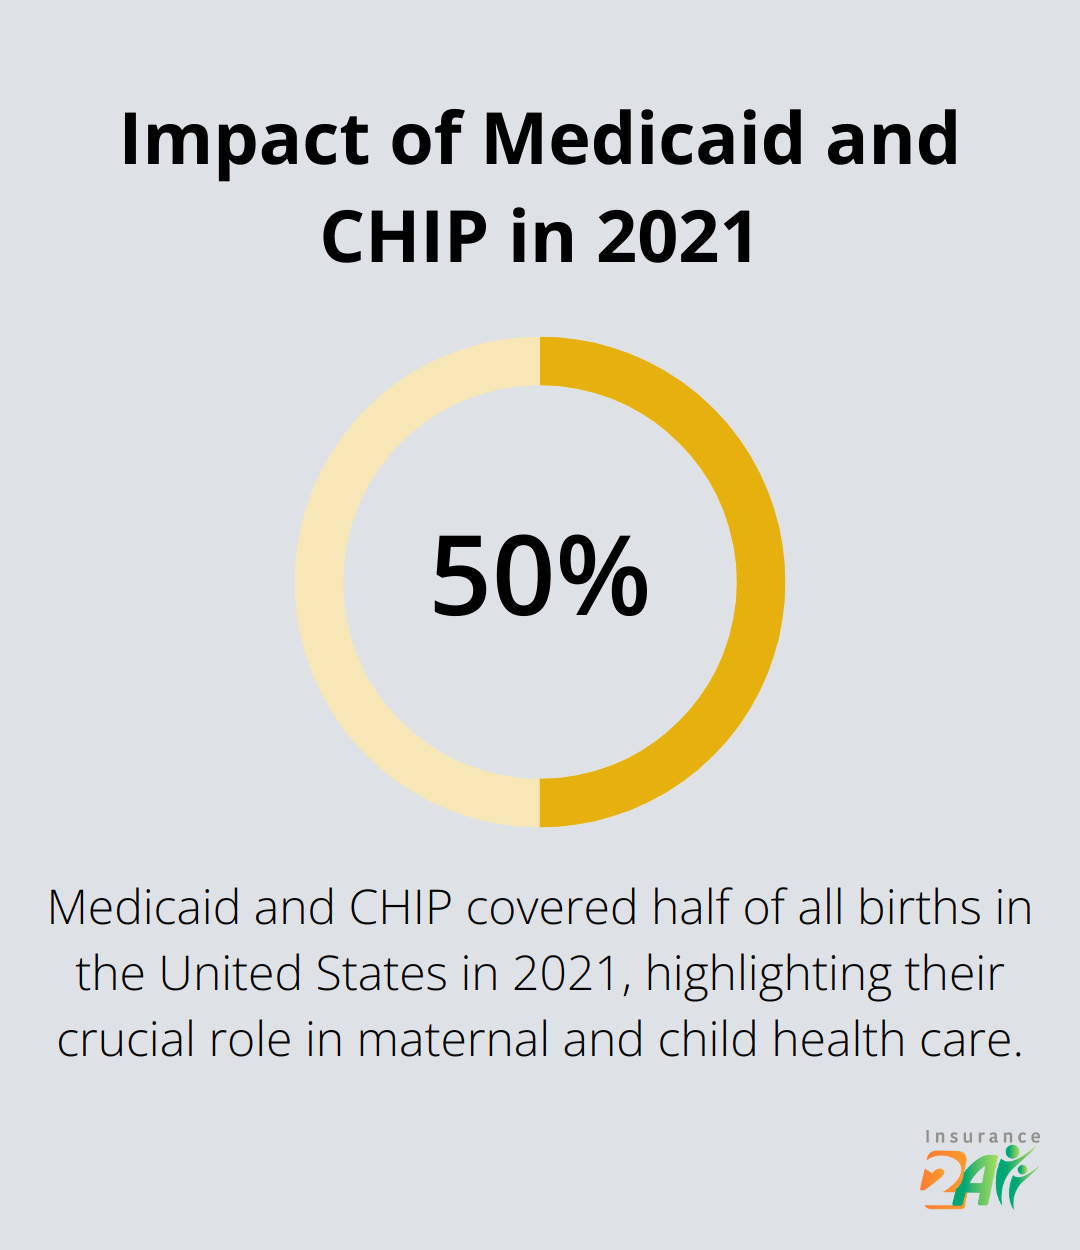
En 2021, Medicaid y CHIP brindaron protección a más de 87 millones de personas en Estados Unidos y cubrieron la mitad de los nacimientos del país. ¿Esas cifras? No solo hablan: dejan clarísimo el papel fundamental que cumplen estos programas en nuestro sistema de atención médica.
Cómo orientarte en el proceso
Aunque Medicaid y CHIP ofrecen una buena cobertura, el laberinto de trámites puede hacerle sentir como si estuviera en el Triángulo de las Bermudas. Ahí es donde entran los profesionales de seguros: le ayudarán a entender si califica y le guiarán paso a paso por el proceso. Porque no hay nada mejor que tener la cobertura que necesita, justo cuando la necesita.
Reflexiones finales
¿Horarios? Son para trenes y vuelos; la cobertura de salud debería ser flexible. Exploramos las opciones para conseguir cobertura de salud después de la inscripción abierta: Períodos Especiales de Inscripción, planes a corto plazo y mucho más. Y no nos olvidemos de Medicaid y CHIP, esos héroes poco reconocidos que durante todo el año ayudan a las personas a cuidar su salud sin descuidar su bolsillo.
En Insurance 2ALL, sabemos que tratar de descifrar cómo funciona el seguro de salud puede darle migraña. Nuestro equipo de profesionales está aquí para orientarle, ya sea que esté considerando Obamacare o explorando Medicare. Adaptaremos las opciones a su presupuesto y sus necesidades para que tenga cobertura sin gastar de más.
Así que el fin de la inscripción abierta no significa que se haya quedado sin opciones. Comuníquese con Insurance 2ALL hoy y busquemos la cobertura de salud que se merece. Nuestro amable equipo está listo para conversar con usted y ayudarle a tomar buenas decisiones sobre su seguro de salud (sí, todos los días de la semana).