
La cobertura de salud: es como descifrar jeroglíficos antiguos. ¿Abrumadora? Sí. Pero entenderla es la clave para tomar decisiones inteligentes sobre su atención médica.
Aquí en Insurance 2ALL, creemos firmemente que el conocimiento le da «superpoderes», especialmente cuando se trata de navegar por el complicado mundo de los seguros de salud.
Esta guía… no es cualquier guía. Es su mapa del tesoro. Le explicará los aspectos clave de la cobertura de salud, aclarará los diferentes tipos de planes y le enseñará el arte de aprovechar al máximo sus beneficios. ¡Vamos allá!
¿Qué incluye su póliza de seguro de salud?
El desglose de los costos
Hablemos de dólares y centavos: su póliza de seguro de salud es, básicamente, una serie de compromisos económicos que debe cumplir. ¿La prima? Es su cuota mensual de «por favor, que no termine en bancarrota». Según los datos de 2023 de Kaiser Family Foundation, la prima anual promedio de la cobertura individual fue de $8,435. Sí, no es nada barata.
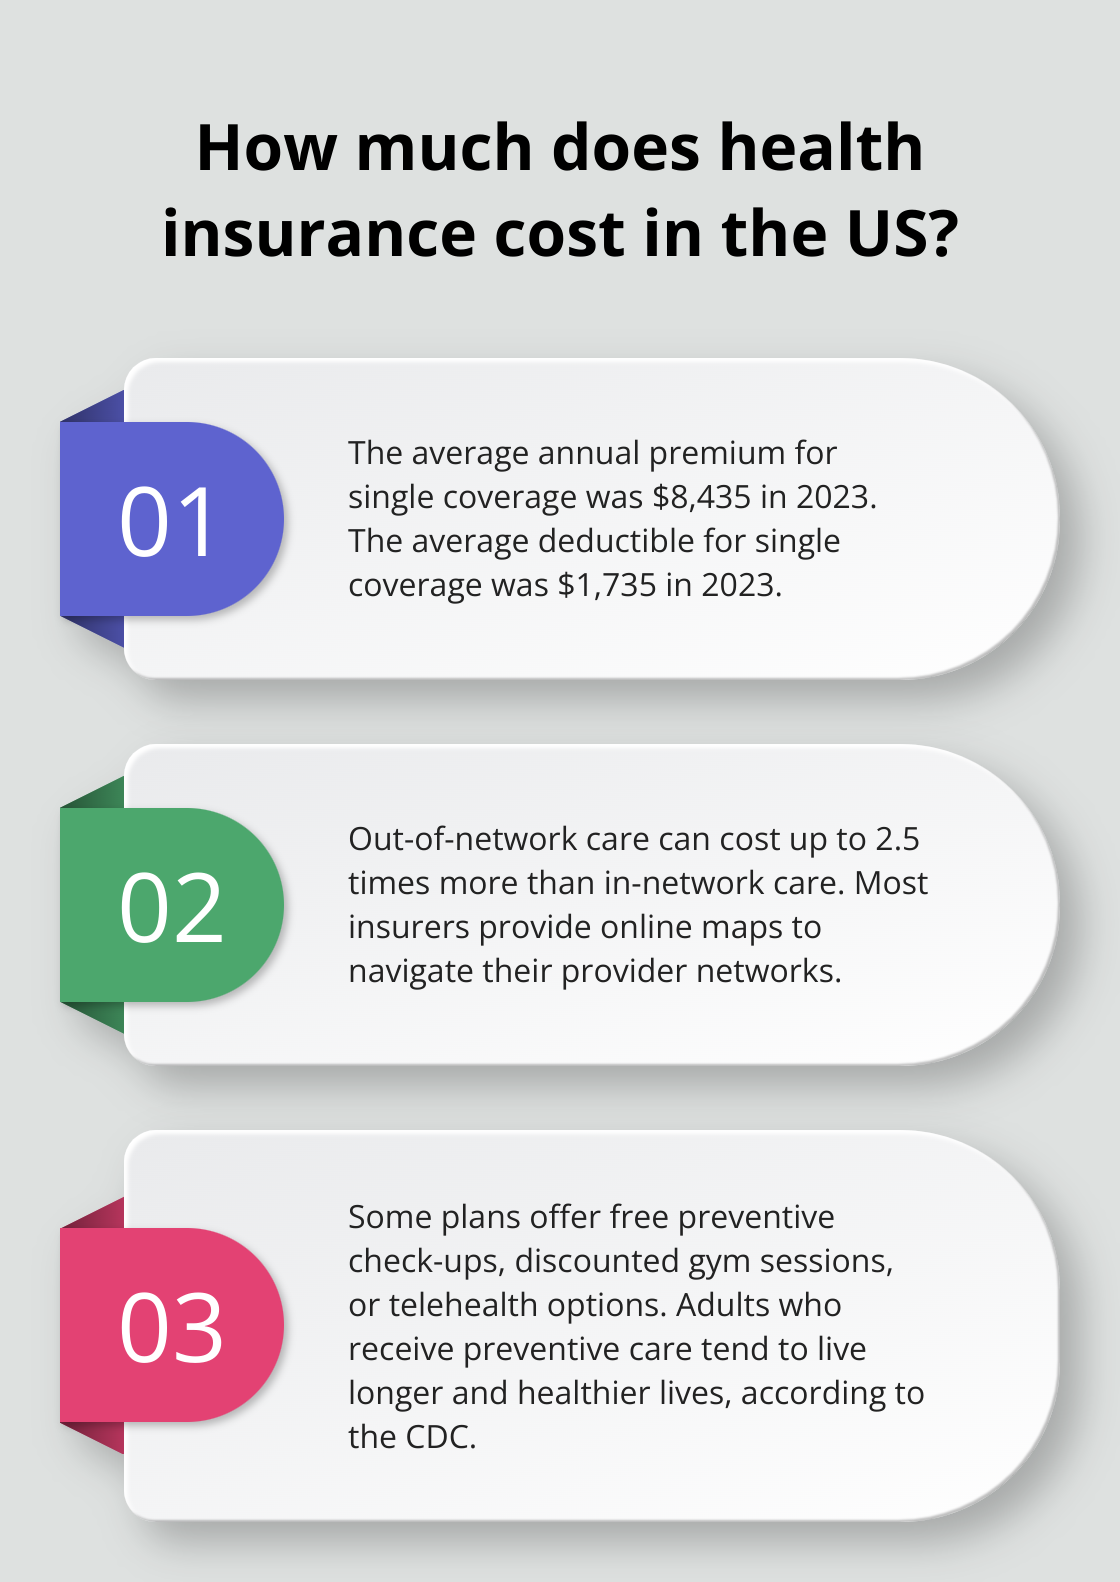
Luego está el deducible: el dinero que paga de su bolsillo antes de que su seguro empiece a cubrir los gastos. En 2023, el deducible promedio para la cobertura individual fue de $1,735. Una vez que haya pagado esa cantidad, solo le corresponde una parte de la factura, ya sea un copago o un coseguro. El copago es una cantidad fija (como $25 por una consulta médica), mientras que el coseguro se calcula como un porcentaje, por lo general alrededor del 20% del costo total. Estos gastos pueden acumularse sin que se dé cuenta, así que no los pierda de vista.
La red de proveedores
¿Ha oído hablar de la «red» de su póliza? Imagínela como una lista VIP de médicos, hospitales y clínicas que le ofrecen un trato especial, al menos en cuanto a los precios. Si acude a un proveedor fuera de la red, podría terminar pagando mucho más. Según el Health Care Cost Institute, la atención fuera de la red podría costarle hasta 2.5 veces más que dentro de ella. Así que, antes de acudir a una consulta, verifique quién forma parte de su red de atención médica. La mayoría de las aseguradoras tienen herramientas en línea para consultar sus redes.
La letra pequeña
Ahora viene lo importante: todas las pólizas tienen exclusiones y limitaciones. Son los servicios que su seguro no cubre en absoluto o para los que solo ofrece una cobertura mínima. Procedimientos estéticos, tratamientos para bajar de peso, tratamientos médicos experimentales… sí, probablemente no estén cubiertos.
Conozca sus límites. Supongamos que necesita fisioterapia: su póliza podría cubrir solo 20 sesiones al año. Estar bien informado le ayuda a planificar su presupuesto y a evitar que su plan de salud ponga sus finanzas de cabeza.
Los beneficios ocultos
No se olvide de los beneficios adicionales que podrían estar escondidos en su póliza. Algunos planes incluyen extras como chequeos preventivos gratuitos, descuentos en gimnasios u opciones de telesalud. Le ayudan a ahorrar un poco y a cuidar mejor de su bienestar.
Según los Centros para el Control y la Prevención de Enfermedades, los adultos que reciben atención preventiva suelen vivir más tiempo y con mejor salud. Así que aprovecha esos servicios gratuitos, como las pruebas de detección anuales, cuando estén disponibles.
Y ahí lo tiene: entender su seguro de salud no se trata solo de evitar sorpresas. Se trata de prepararse para cuidar su salud y sus finanzas. Revise la letra pequeña y no dude en hacer preguntas. Su salud (y su bolsillo) se lo agradecerán.
Ahora que entiende mejor su póliza actual, exploremos los distintos tipos de planes de salud disponibles y cómo podrían cambiar sus opciones de cobertura y atención.
Los tipos de planes de salud, sin complicaciones
HMO: la opción económica
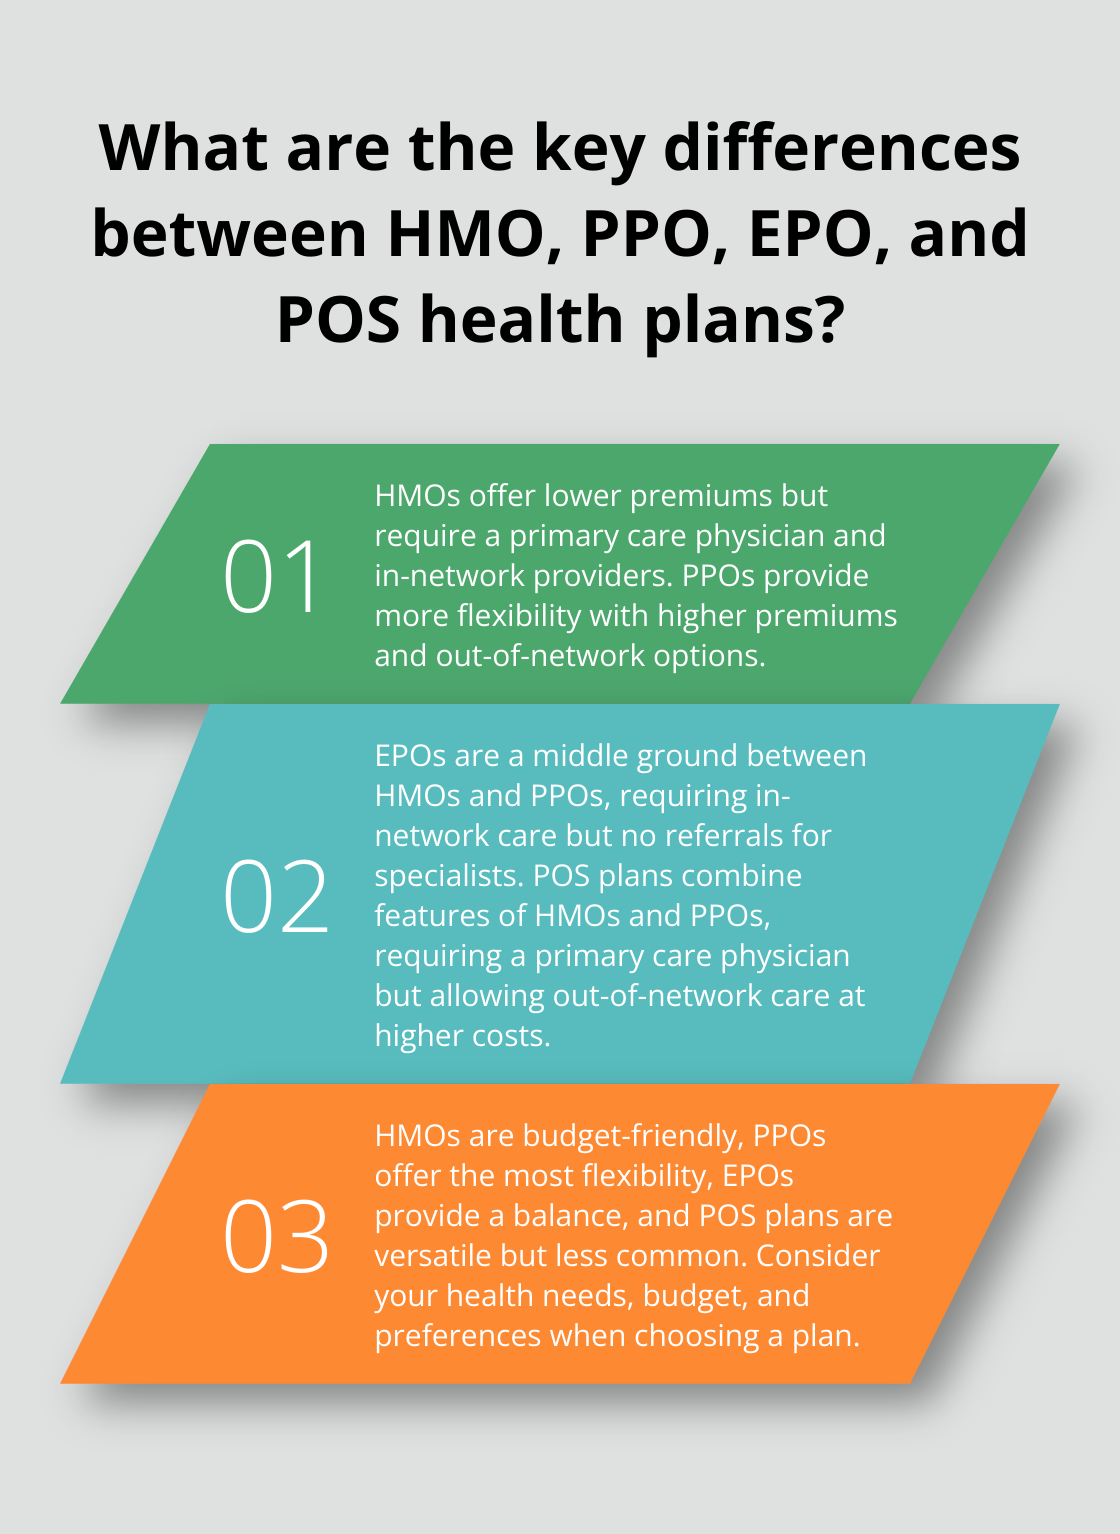
Los HMO, u organizaciones para el mantenimiento de la salud, son la opción clásica para ahorrar en el mundo de los planes de salud. Te ofrecen primas más bajas pero hay una condición: tiene que seguir sus reglas. Eso significa elegir un médico de atención primaria (PCP) que coordine su atención y acudir a proveedores dentro de la red.
Si le acomoda una atención médica más estructurada y puede ajustarse a esas condiciones, un HMO podría ayudarle a mantener un poco más de dinero en su bolsillo.
PPO: flexibilidad a un costo mayor
¿Prefiere tener más libertad? Para eso están los PPO, u organizaciones de proveedores preferidos. Estos planes le dan más libertad para elegir su atención médica. No necesita referidos y puede incluso consultar a médicos fuera de la red (aunque debe prepararse para pagar más).
Claro, los planes PPO suelen tener primas más altas. Pero si le atrae la idea de tener más control sobre su atención médica y está dispuesto a pagar un poco más por ello, esta podría ser su opción ideal.
EPO: La opción intermedia
Existe un punto intermedio: los planes EPO, u organizaciones de proveedores exclusivos. Son una combinación de las reglas de los HMO y la flexibilidad de los PPO. Sí, debe acudir a proveedores dentro de la red, pero no necesita una referencia para consultar a especialistas. ¿El precio? Se sitúa cómodamente entre los HMO y los PPO.
¿La desventaja? Olvídese de la atención fuera de la red, salvo en una emergencia. ¿Le parece bien recibir atención dentro de la red y aun así tener libertad para consultar a especialistas? Un EPO podría ser una buena opción para usted.
POS: La opción versátil
¿POS? Son los planes de punto de servicio, que buscan un equilibrio combinando características de otros planes. Necesita un médico de atención primaria (PCP) y referencias para consultar a especialistas, pero también puede recibir atención fuera de la red; solo tenga en cuenta que pagará más por esa flexibilidad.
Eso sí, los planes POS no están disponibles en todas partes.
Factores que debes considerar al elegir un plan
Hablemos de estrategia: sus necesidades de salud, su presupuesto y sus preferencias personales le ayudarán a elegir. ¿Tiene una enfermedad crónica que requiere atención especializada frecuente? El costo más alto de un PPO podría valer la pena. ¿En general goza de buena salud y busca ahorrar? Un HMO podría ser su mejor aliado.
Solo recuerde que lo más barato no siempre es lo más económico a largo plazo. Al evaluar sus opciones, considere cómo utiliza la atención médica, si quiere seguir con sus médicos y cuáles podrían ser sus necesidades futuras.
Ahora que hemos analizado los tipos de planes de salud, veamos cómo aprovechar al máximo el que elijas.
Cómo aprovechar al máximo los beneficios de su seguro de salud
El seguro de salud no es solo ese paracaídas de emergencia que todos esperamos no necesitar. También se trata de aprovechar al máximo lo que está pagando. Y aquí está el detalle: muchas personas dejan pasar una gran cantidad de beneficios. Es hora de cambiar eso.
Atención preventiva gratuita
Es probable que su plan de salud cubra una amplia variedad de servicios preventivos sin costo adicional. Hablamos de chequeos anuales, vacunas, pruebas de detección y mucho más. Los CDC comparten un dato que invita a reflexionar: las personas que utilizan servicios preventivos suelen vivir más y con mejor salud. ¿Por qué dejar pasar algo que ya tiene disponible sin costo? Hágase su examen físico anual, vacúnese contra la gripe y agende sus pruebas de detección de cáncer. Es bueno para su salud y excelente para su bolsillo.
Cobertura de medicamentos recetados
Su cobertura de medicamentos recetados puede ser una gran fuente de ahorro. Revisar a fondo el formulario de su plan, es decir, la lista de medicamentos cubiertos, podría ahorrarle mucho dinero cada año. Los medicamentos genéricos suelen ser mucho más económicos, así que pregúntele a su médico si son una opción para usted. También verifique si su plan ofrece un servicio de farmacia por correo: puede reducir los gastos de medicamentos que toma a largo plazo. Dado que en Estados Unidos una persona gasta en promedio alrededor de $1,200 al año en medicamentos recetados, esto podría ser un gran alivio para su bolsillo.
Opciones de telemedicina
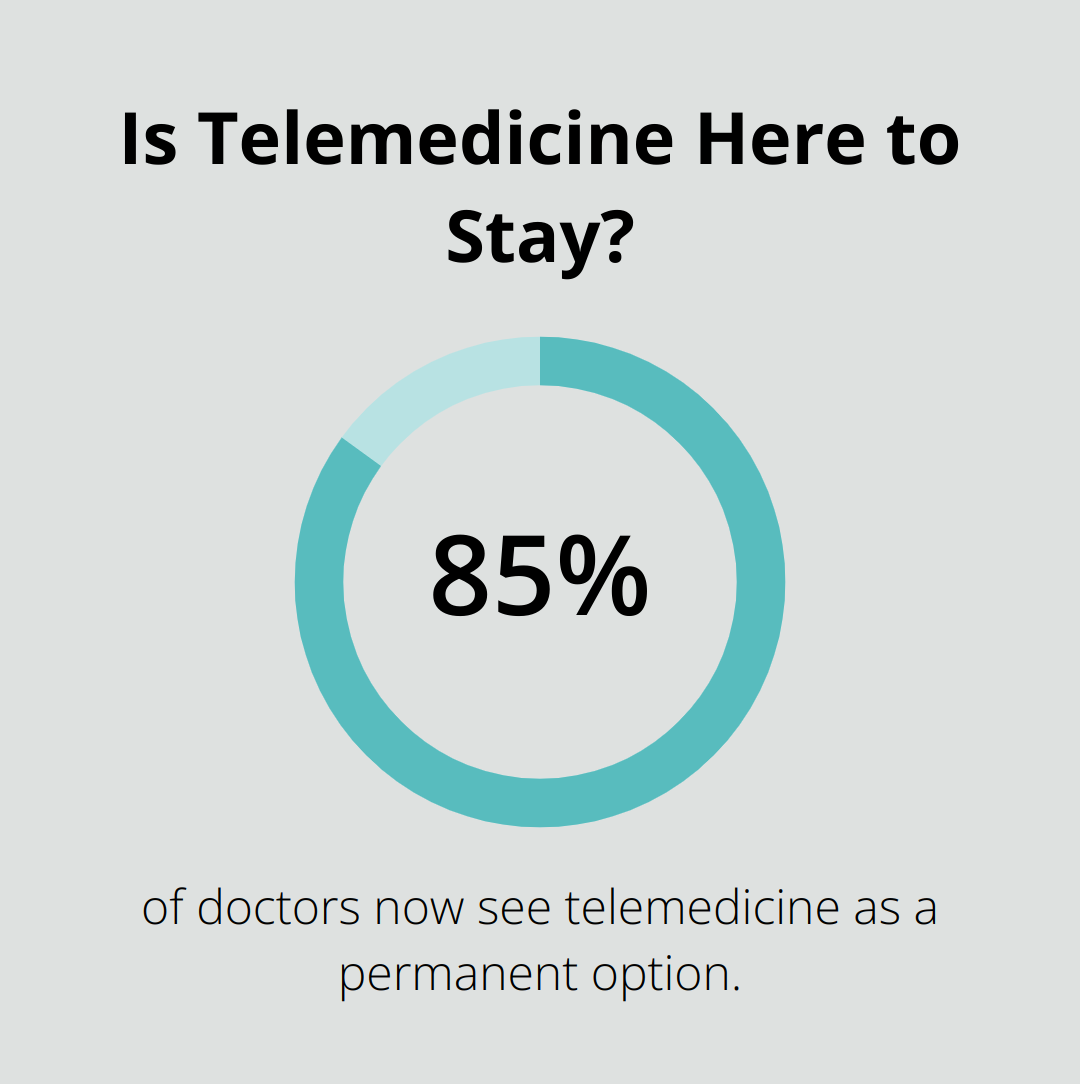
La telemedicina es una de las grandes protagonistas de la atención médica moderna. Es eficiente, suele costar menos que las consultas presenciales y cada vez más aseguradoras la incluyen. Un estudio reciente revela que el 85% de los médicos ya considera que la telemedicina llegó para quedarse. Úsela para situaciones que no sean emergencias, como enfermedades leves, consultas de seguimiento o una consulta de salud mental. Ahorra tiempo, evita complicaciones y no tiene que acudir a un centro de atención de urgencia.
Programas de bienestar
Aquí tiene un dato interesante: muchos planes de seguro ofrecen programas de bienestar llenos de oportunidades para ahorrar y mejorar su salud. Por ejemplo, descuentos en gimnasios, programas para bajar de peso o apoyo para dejar de fumar. Algunos planes ofrecen incentivos económicos por alcanzar ciertas metas de salud. Revise su plan, descubra estos beneficios y empiece a aprovecharlos.
Límite máximo de gastos de bolsillo
Piense en su límite máximo de gastos de bolsillo como su protector financiero. Cuando lo alcanza, su seguro paga todos los servicios cubiertos durante el resto del año. Lleve un registro de sus gastos médicos. ¿Se está acercando a ese límite? Podría convenirle programar los procedimientos o tratamientos necesarios antes de que comience un nuevo año del plan.
Es cierto que el seguro de salud puede ser complicado. Pero entenderlo bien vale la pena. Aproveche todos sus beneficios para proteger su salud y cuidar su bolsillo. ¿Necesita ayuda para entenderlo todo? Hay expertos en orientación disponibles para guiarle por el laberinto de su plan de salud.
Reflexiones finales
La cobertura de salud no es solo un trámite burocrático… Puede marcar una gran diferencia para su salud y su bolsillo. Piense en su seguro de salud no solo como un recurso para salir de apuros, sino como una herramienta poderosa para tomar las riendas de su salud. Así que ya sabe: utilice los servicios preventivos gratuitos, participe en los programas de bienestar y sáquele provecho a su cobertura de medicamentos recetados.

Las pólizas cambian y su salud también: todo está en constante movimiento. Preste atención y reevalúe su cobertura con regularidad… especialmente cuando se acerque el período de inscripción abierta. Lo que el año pasado era ideal podría ya no convenirle.
¿Se siente perdido en el laberinto de los seguros de salud? No está solo. Nuestro equipo de Insurance 2ALL está aquí para guiarle entre todas las opciones. Le ofrecemos asesoría personalizada para ayudarle a encontrar el mejor plan: asequible y adecuado para su vida. Usted puede con esto. Y si necesita apoyo, aquí estamos.