
Bien, hablemos del seguro médico. Algo tan predecible como los giros de la trama de una película de Tarantino. Entonces, ¿es… obligatorio? Esa es la pregunta del millón hoy en día.
En Insurance 2ALL, estamos al tanto de todo este torbellino de confusión: la obligación de tener seguro médico. Y vaya que es un rompecabezas.
Este es el plan (¿captó el juego de palabras?): vamos a explorar los requisitos federales y estatales, el riesgo que corre si no tiene seguro y qué alternativas existen a los planes de seguro médico de siempre.
¿Sigue siendo obligatorio por ley tener seguro médico?
La evolución del mandato individual
En 2010, la Ley del Cuidado de Salud a Bajo Precio (ACA) introdujo el mandato individual: un empujoncito (o un buen empujón) para que la mayoría de los estadounidenses obtuvieran un seguro médico o, de lo contrario, pagaran una multa. ¿La idea? Ampliar la cobertura y estabilizar los mercados. Luego, en 2017, el Congreso redujo esa multa a cero, lo que, en la práctica, dejó al mandato federal sin fuerza a partir de 2019.
El panorama federal actual
Así llegamos al 24 de mayo de 2025 y, a nivel federal, pues… no hay nada, absolutamente nada, que exija tener seguro médico. ¿Este cambio? Ha sorprendido a muchos y ha generado debates sobre qué tan importante es realmente mantener un plan de salud.
Surgen mandatos estatales
Pero espere: antes de tirar su tarjeta del seguro a la basura, no se olvide de los estados. Algunos tienen sus propias reglas. Para 2024, seis jurisdicciones se habían mantenido firmes con sus propios mandatos individuales:
- California
- Massachusetts
- Nueva Jersey
- Rhode Island
- Vermont
- Washington D.C.
Y no todas siguen el mismo criterio: hay muchos matices.
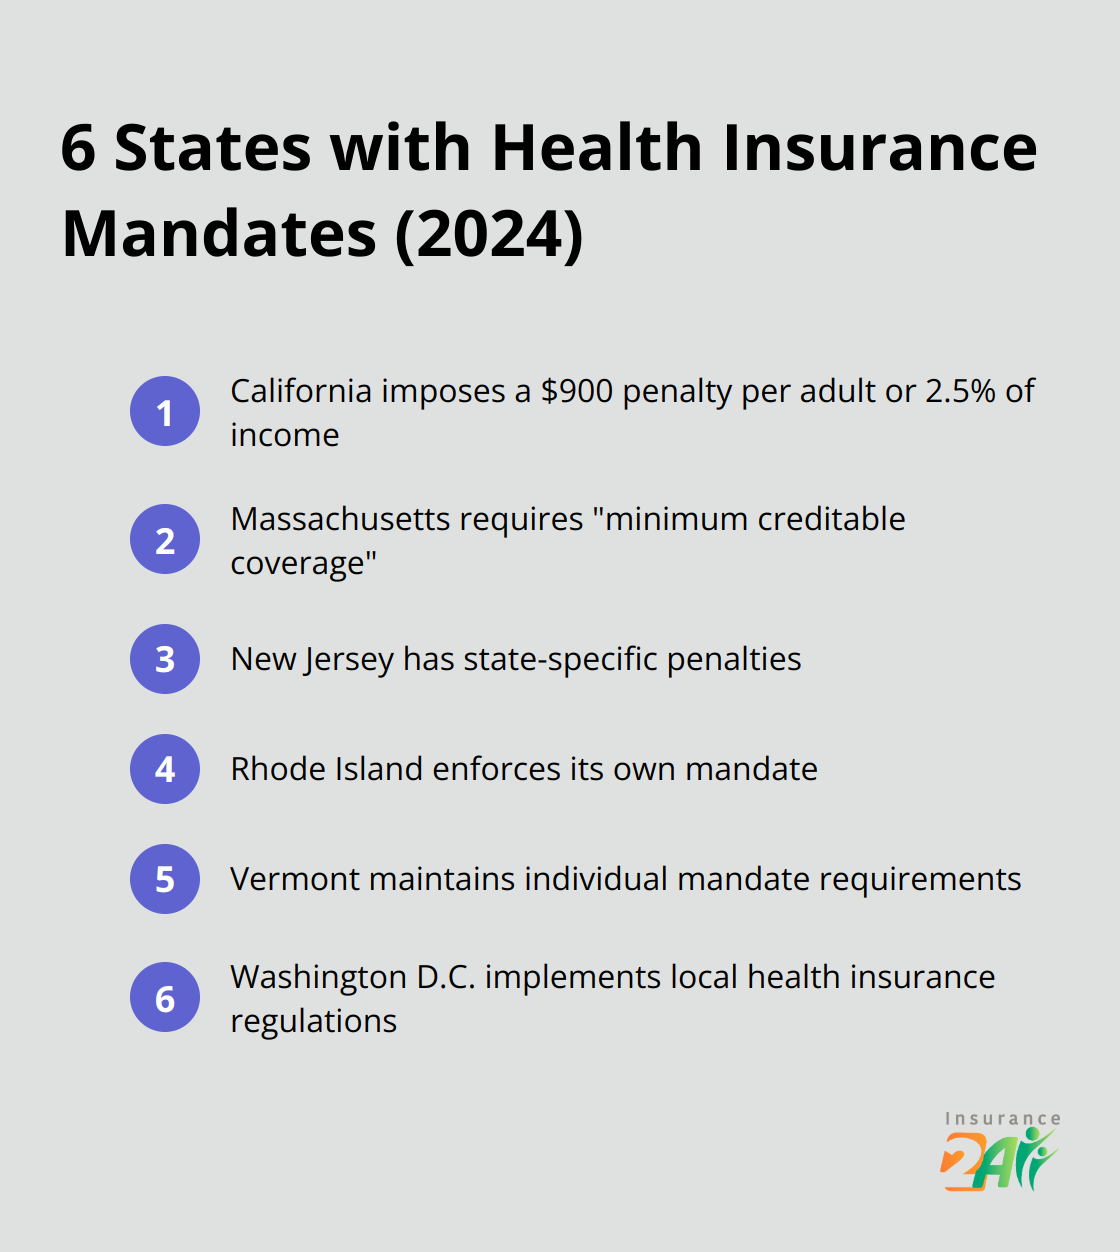
Tomemos California como ejemplo: le aplican una multa de $900 por adulto o del 2.5% de sus ingresos (lo que sea mayor) si no tiene cobertura. Massachusetts, pionero desde antes de la ACA, exige una “cobertura mínima acreditable”; de lo contrario, tiene que pagar una multa, cuyo monto depende de cuánto gana y del tamaño de su familia.
Impacto en el mercado y tendencias de inscripción
Entonces, ¿qué efecto ha tenido eliminar el mandato federal en los mercados? Pues los resultados han sido variados. Aunque algunos auguraban una salida masiva de los planes de seguro, el aumento de los subsidios del Mercado de Seguros Médicos llegó al rescate. Se alcanzaron cifras récord: 21 millones de personas inscritas en el Mercado en 2024, gracias a esos subsidios ampliados. Mira esto.
Implicaciones para las personas
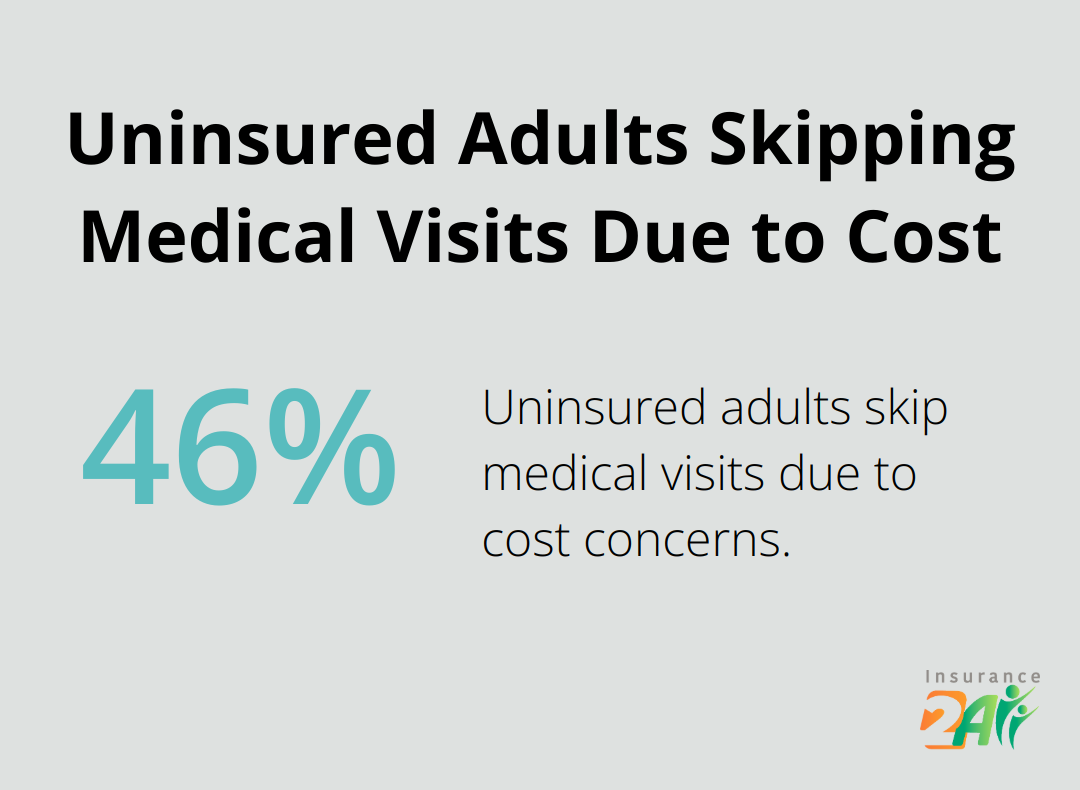
¿Vive en un estado que exige tener seguro? Infórmese bien sobre los requisitos locales para evitar multas. En otros estados, donde hay más libertad de elección, decidir si mantiene su cobertura sigue siendo muy importante. Los datos no mienten: los adultos sin seguro tienen muchas menos probabilidades de acudir al médico, y un sorprendente 46.6% deja de ir a consultas médicas por el eterno problema del costo.
Claro, el panorama legal del seguro médico ha cambiado, pero no se engañe: su importancia fundamental sigue intacta. A continuación, exploraremos lo que prescindir del seguro médico podría significar para su bolsillo y su acceso a la atención médica. No se lo pierda.
Los costos ocultos de no tener seguro
Consecuencias financieras
¿Dejar su seguro de salud? Suena como una forma de ahorrar, ¿verdad? ¡Respuesta incorrecta! Está poniendo sus finanzas en la cuerda floja. Quedarse sin cobertura puede golpear su cuenta bancaria (y su salud) como una bola de demolición.
El costo promedio de una hospitalización de tres días es de aproximadamente $30,000. ¿Esa cantidad? ¡Pum! Adiós a los ahorros de la mayoría de las personas en Estados Unidos. Ahora súmale una enfermedad crónica o una lesión grave y, listo: hola, bancarrota.
Los gastos médicos contribuyen al 66.5% de todas las bancarrotas en Estados Unidos. Vaya. Ese es el golpe de realidad que le espera si pensaba que podía arreglárselas sin cobertura.
Obstáculos para acceder a la atención médica
Sin seguro, no solo está en juego su bolsillo: su salud también corre peligro. Según Kaiser Family Foundation, el 46.6% de los adultos sin seguro dejan de ir al médico por el costo. ¿Lo peor? Esto lleva a problemas sin diagnosticar, enfermedades desatendidas y, finalmente, a esas visitas tan poco agradables a la sala de emergencias por situaciones que, bueno, podrían haberse evitado.
¿La atención preventiva? Queda en segundo plano. Los chequeos regulares, las vacunas, las pruebas de detección: todo queda fuera sin seguro. ¿Esos ahorros a corto plazo? Se convierten en pesadillas de salud a largo plazo, más costosas y más aterradoras de enfrentar.
Multas según el estado
¿Vive en uno de esos seis lugares que exigen tener seguro de salud? No tener seguro no es una alternativa: es una fuga de dinero. Por ejemplo, en Nueva Jersey, la multa puede llegar a $2,085 para una familia de cuatro. Básicamente, está pagando por… nada. Sin cobertura, sin beneficios, solo una multa por incumplimiento.
¿Y en California? La multa comienza en $900 por adulto o el 2.5% de los ingresos del hogar que superen el umbral para declarar impuestos, lo que le cueste más. Y no es un golpe de una sola vez: es una pesadilla que se repite cada año si no tiene cobertura.
Implicaciones a largo plazo
Escatimar en seguro de salud tiene consecuencias que van más allá de las facturas médicas inmediatas. Desgasta su seguridad financiera, limita su acceso a la atención médica y convierte la tranquilidad en un lujo del pasado. Cuando su salud puede cambiar en un instante, tener seguro no es solo una buena decisión: es fundamental.
De cara al futuro, exploremos algunas alternativas al seguro de salud tradicional que podrían protegerte sin vaciarte el bolsillo. Estas opciones podrían ser un punto medio para quienes se debaten entre pagar una cobertura completa y correr el riesgo de no tener ningún seguro.
Para los trabajadores independientes, quienes trabajan por encargo o quienes tienen empleos que no ofrecen seguro de salud, ¿los planes individuales? Son su red de protección.
Explora alternativas al seguro de salud tradicional
Planes de salud a corto plazo: una solución temporal
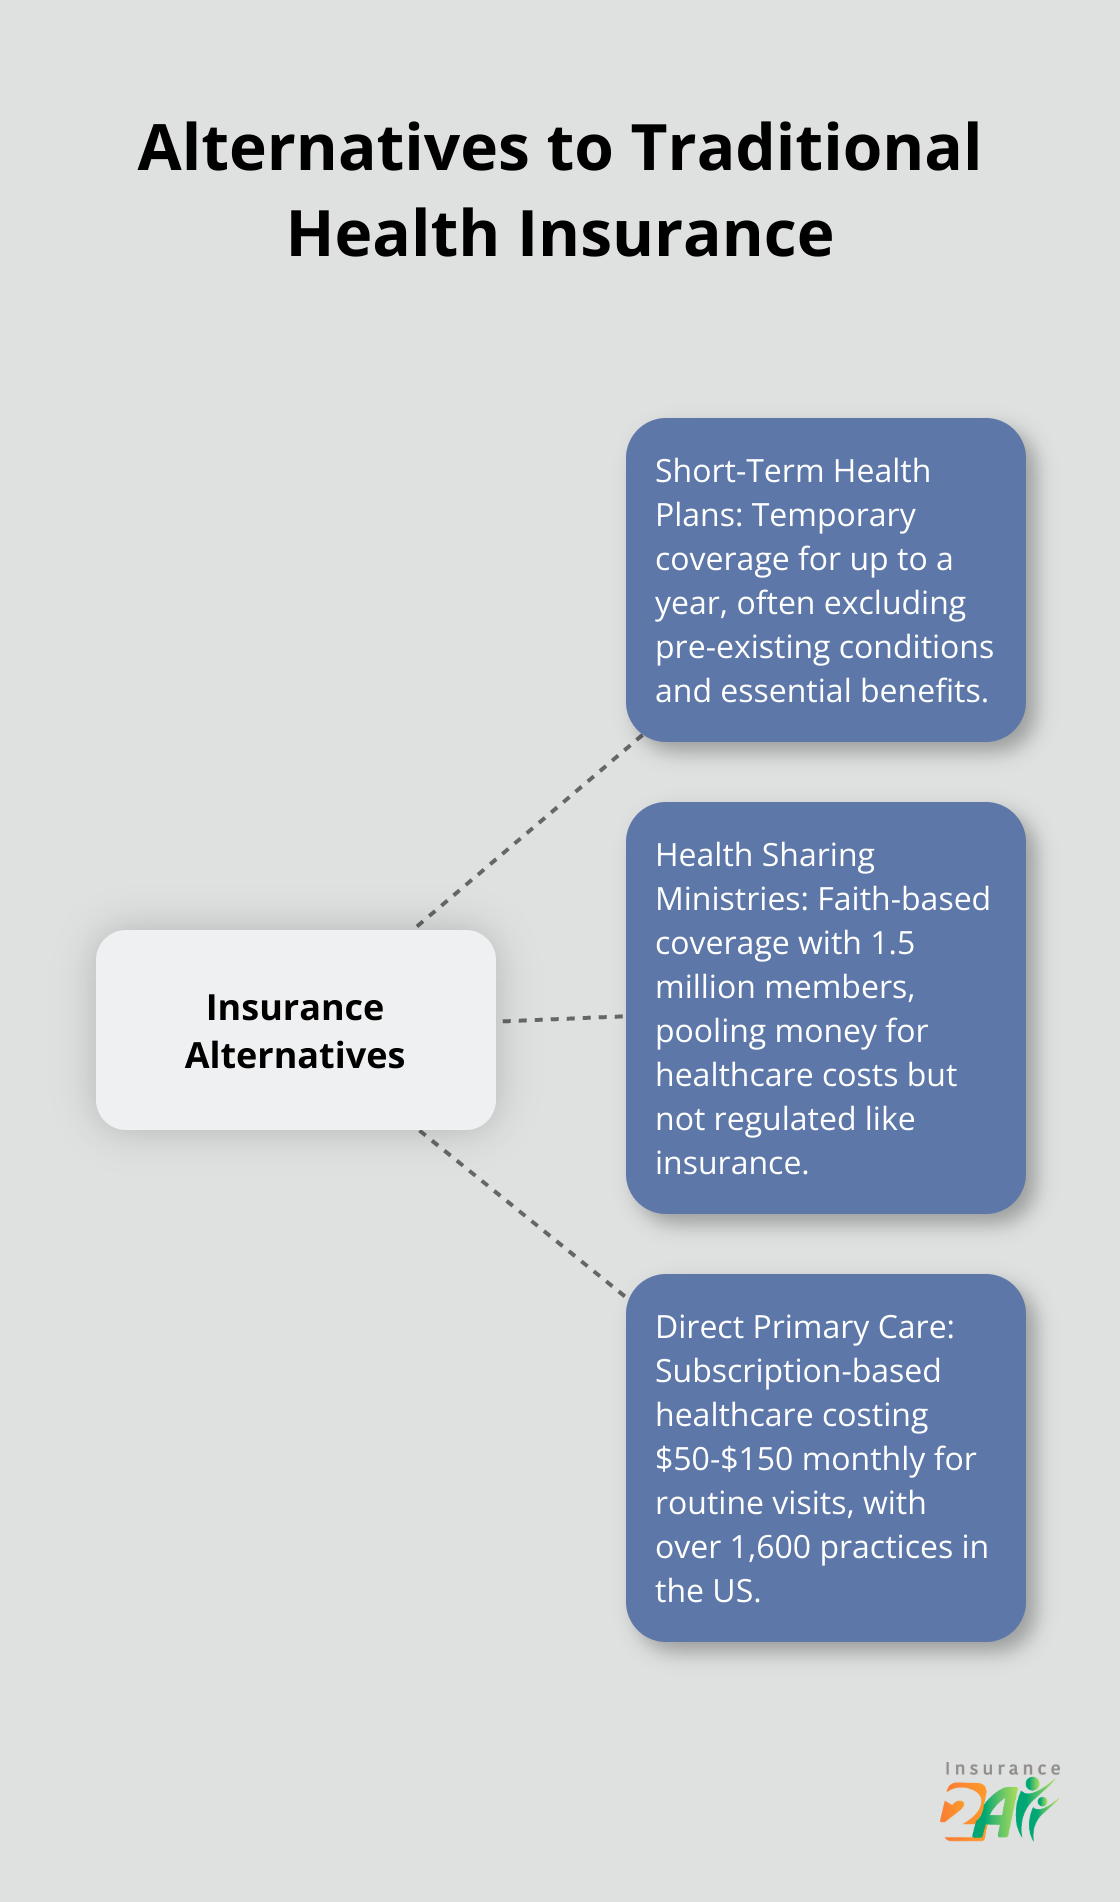
Bien, hablemos de los planes de salud a corto plazo. Son como la comida rápida de los seguros de salud: rápidos, baratos y después se arrepiente. Ofrecen cobertura por hasta un año y tienen todo el atractivo de una oferta llamativa… hasta que lee la letra pequeña. Reducen costos al excluir las condiciones preexistentes (sí, ¿esa vieja lesión de rodilla? No está cubierta) y dejar fuera servicios esenciales como la atención preventiva o los medicamentos recetados.
Ahora bien, Investopedia hizo todo lo posible por clasificar estos planes según sus costos y su cobertura de servicios básicos, como consultas médicas y medicamentos recetados. Pero no se deje engañar: si aparece un problema de salud grave, podría terminar hasta el cuello en gastos de su bolsillo.
Ministerios de gastos médicos compartidos: cobertura basada en la fe
Aquí entran los ministerios de gastos médicos compartidos: una alternativa de atención médica basada en la fe. Imagínelos como una colecta en la que los miembros reúnen su dinero, pero, atención: no son seguros. ¿Qué significa eso? Que evitan las regulaciones como un adolescente evita los quehaceres. Usted aporta una “cuota” mensual (no una prima) y espera que los demás miembros le respalden.
Sí, es más barato. Pero aquí está el problema: pueden negar la cobertura por condiciones preexistentes o por cualquier decisión sobre su estilo de vida que consideren cuestionable. Estamos hablando de 1.5 millones de personas que confían en este sistema, y la cifra sube más rápido que un gato por un árbol.
Atención primaria directa: atención médica por suscripción
Ahora, cambiemos de tema y hablemos de la atención primaria directa (DPC). Aquí elimina al intermediario (el seguro) y paga una cuota mensual directamente a su médico, que cubre la mayoría de los servicios de atención primaria, como chequeos y procedimientos básicos. Sencillo, ¿verdad?
A primera vista, es una gran opción para las consultas de rutina: cuesta entre $50 y $150 al mes. Pero ¿qué pasa con algo más serio que una curita, como las consultas con especialistas o las hospitalizaciones? Eso corre por su cuenta. Para 2023, había más de 1,600 consultorios de DPC en Estados Unidos.
El problema con las alternativas
Estas opciones… suenan como una ganga, ¿no? Pero hay un gran “pero”. Ninguna se acerca a la amplia red de protección de los planes de la ACA. Ahorrar un poco ahora puede sentirse bien, pero podría costarte un ojo de la cara Y mucho más si, Dios no lo quiera, surge algo grave.
Aquí en Insurance 2ALL, entendemos el atractivo de estos atajos. Pero —respiremos hondo— creemos de verdad que empezar por los planes que cumplen con la ACA es su mejor opción. Estamos aquí, listos para ayudarle a explorar opciones asequibles que le brinden la cobertura que merece y le preparen para cualquier imprevisto de salud.
Su salud es su mayor tesoro. ¿Recortar en cobertura? Podría traerle muchos problemas más adelante. Conversemos y encontremos una estrategia inteligente tanto para su cuerpo como para su cuenta bancaria.
Distinga los requisitos de cobertura de la sanción fiscal federal
El artículo original describe la reducción a cero del pago federal de responsabilidad compartida individual de la ACA a partir de 2019. Ese cambio no debe describirse como la derogación de todas las disposiciones de cobertura de la ACA. Los requisitos estatales de cobertura, las consecuencias fiscales estatales y los requisitos para obtener exenciones son cuestiones separadas. Las obligaciones de los empleadores también son distintas del mandato individual; no utilice el cambio de la sanción individual para deducir que una empresa no tiene responsabilidades de cobertura.
¿Por qué buscaba el mandato una participación amplia?
La justificación de esta política era incorporar al conjunto de asegurados tanto a personas más sanas como a personas que necesitan más atención, reduciendo la selección adversa. Esa justificación no demuestra que el mandato por sí solo causara un cambio concreto en la inscripción o en las primas; otras disposiciones de la ACA y las condiciones del mercado también son relevantes.
Compruebe las exenciones según las reglas que realmente le correspondan
Si está sujeto a un requisito estatal de cobertura, compruebe las reglas de esa jurisdicción para el año fiscal vigente, los criterios de cobertura válida y las exenciones por dificultades económicas o motivos religiosos antes de suponer que debe pagar una sanción o que está exento de ella. La afiliación a un programa de gastos médicos compartidos o una póliza a corto plazo no deben considerarse automáticamente una cobertura válida. Los ejemplos históricos de exenciones federales no establecen por sí solos una exención estatal vigente.
Reflexiones finales
Entonces, ¿es obligatorio tener cobertura médica en EE. UU. o no? Bueno, depende de dónde viva. El requisito federal de tener seguro ya no está vigente, pero algunos estados tienen sus propias reglas. Si se arriesga a vivir sin seguro, tenga cuidado… podría enfrentar facturas médicas catastróficas y dificultades para acceder a la atención. ¿Planes a corto plazo o ministerios de gastos médicos compartidos? Sí, son opciones, pero se quedan muy cortos si lo que busca es una cobertura integral.
En Insurance 2ALL, somos expertos en ayudarle a encontrar su camino en el mundo de los seguros médicos. ¿Nuestro equipo? Conoce a fondo las opciones de Obamacare y Medicare. Se lo explicamos todo de forma sencilla. Estrategias personalizadas, comunicación clara y la información más reciente del mercado para que consiga la cobertura que necesita.
No deje que la confusión le haga perder el rumbo cuando se trata de su salud y su bolsillo. Visite Insurance 2ALL y descubra nuestras opciones de seguro médico a su medida. Estamos aquí para ayudarle a conseguir una cobertura económica y de calidad que se ajuste perfectamente a sus necesidades y le dé tranquilidad.