
En Insurance 2ALL, lo estamos notando… cada vez más empleadores se lanzan de lleno a la cobertura médica autofinanciada. ¿Por qué? Pues porque los planes autofinanciados le dan un giro único a la atención médica: es como elegir su propia aventura al administrar los costos y beneficios para los empleados.
Así que vamos por partes… ¿de qué se tratan los planes de salud autofinanciados? Analizaremos lo bueno, lo malo y lo realmente interesante para ayudarle a determinar si esta opción podría ser la adecuada para su organización. Prepárese, porque lo que viene será revelador (y quizás hasta un poco entretenido).
¿Qué son los planes de salud autofinanciados?
La esencia del autofinanciamiento
Planes de salud autofinanciados: ¿de qué se tratan? Son una forma estratégica de gestionar la atención médica de los empleados. En lugar de pagar primas a las compañías de seguros, los empleadores deciden asumir el riesgo financiero por su cuenta. ¿Qué obtienen a cambio? Más control sobre los beneficios de salud, posibles ahorros… y quizás un poco más de estrés (seamos sinceros).
Cómo funciona el autofinanciamiento
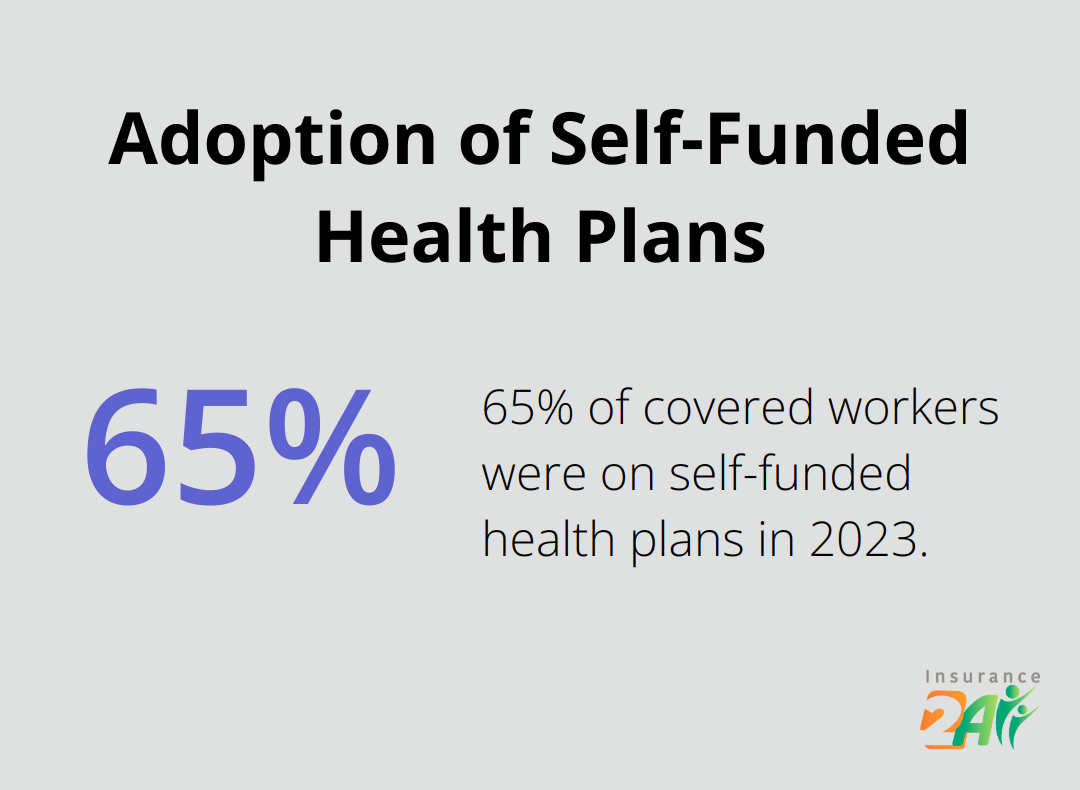
Así funciona: los empleadores reservan fondos para pagar las reclamaciones médicas de sus empleados a medida que se presentan. Por lo general, trabajan con un administrador externo (TPA) para procesar las reclamaciones y encargarse de las operaciones diarias. La Kaiser Family Foundation nos dice que el 65% de los trabajadores con cobertura estaban inscritos en planes autofinanciados en 2023. Así es, cada vez más personas se suman.
Planes autofinanciados vs. planes totalmente asegurados: una comparación
¿Cuál es la gran diferencia entre los planes autofinanciados y los totalmente asegurados? Todo depende de quién asume el riesgo. En los planes totalmente asegurados, las compañías de seguros se encargan: basta con pagar las primas fijas. Pero en los planes autofinanciados, los empleadores asumen esa responsabilidad. Y para los empleadores más grandes, esto puede significar ahorros importantes, ya que suelen tener una idea bastante clara de las necesidades de atención médica que pueden esperar.
Componentes clave de los planes autofinanciados
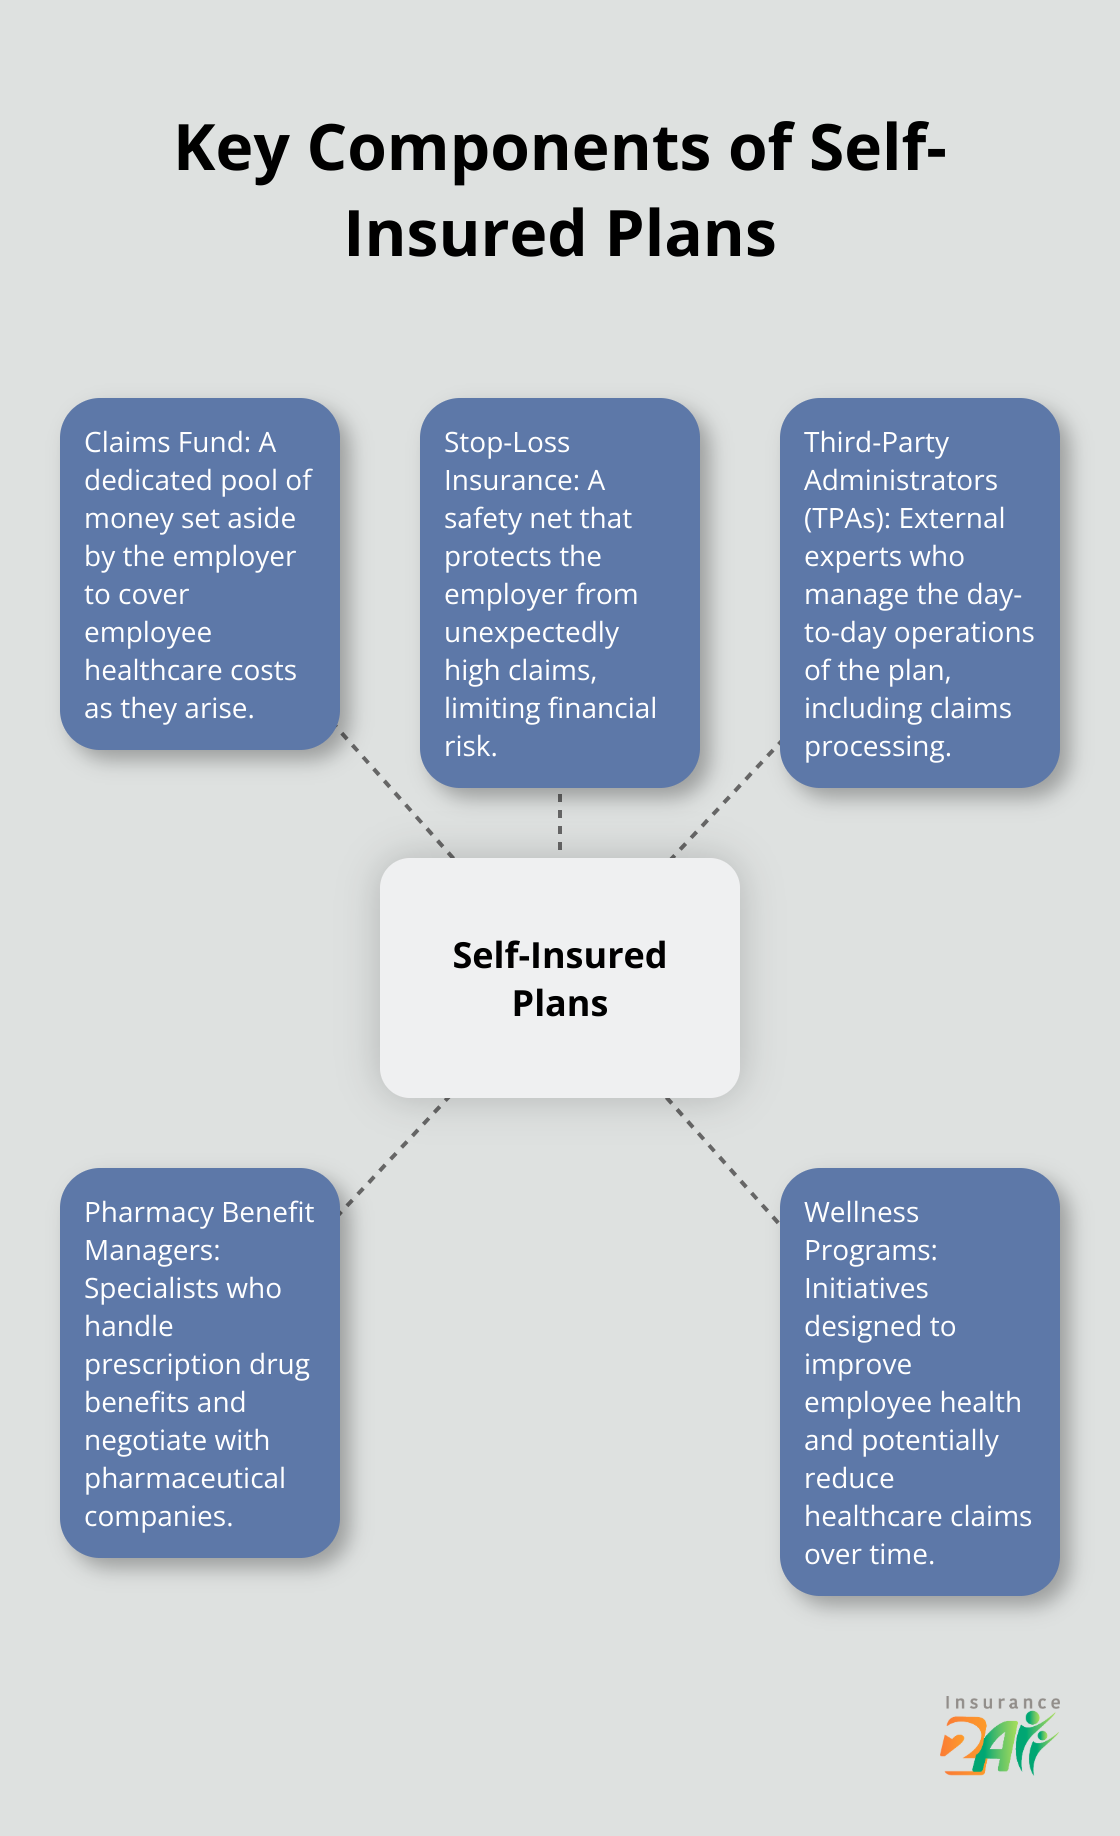
¿Cómo funcionan los planes autofinanciados? Hay varios componentes que hacen posible todo:
- Fondo para reclamaciones: una reserva de dinero para los gastos de atención médica de los empleados.
- Seguro de protección contra pérdidas excesivas (stop-loss): su red de seguridad ante reclamaciones extraordinariamente altas.
- Administradores externos (TPA): los expertos que gestionan el plan.
- Administradores de beneficios de farmacia: los especialistas en medicamentos recetados.
- Programas de bienestar: iniciativas para mejorar la salud de los empleados y, quizás, reducir las reclamaciones.
Aspectos a considerar para la implementación
Ahora bien, ¿el autofinanciamiento? No es para todos. Es una decisión que comienza con una evaluación a fondo del tamaño de la organización, su capacidad financiera y su tolerancia al riesgo. Las empresas más grandes suelen adaptarse bien al autofinanciamiento, principalmente porque pueden distribuir el riesgo entre más personas.
Entonces, ¿qué sigue? Analice las ventajas de los planes de salud autofinanciados. Determine si esta forma de hacer las cosas se alinea con los objetivos de su organización y si la estrategia financiera tiene sentido y genera ahorros.
Por qué los planes de salud autofinanciados marcan la diferencia
Flexibilidad y control financiero
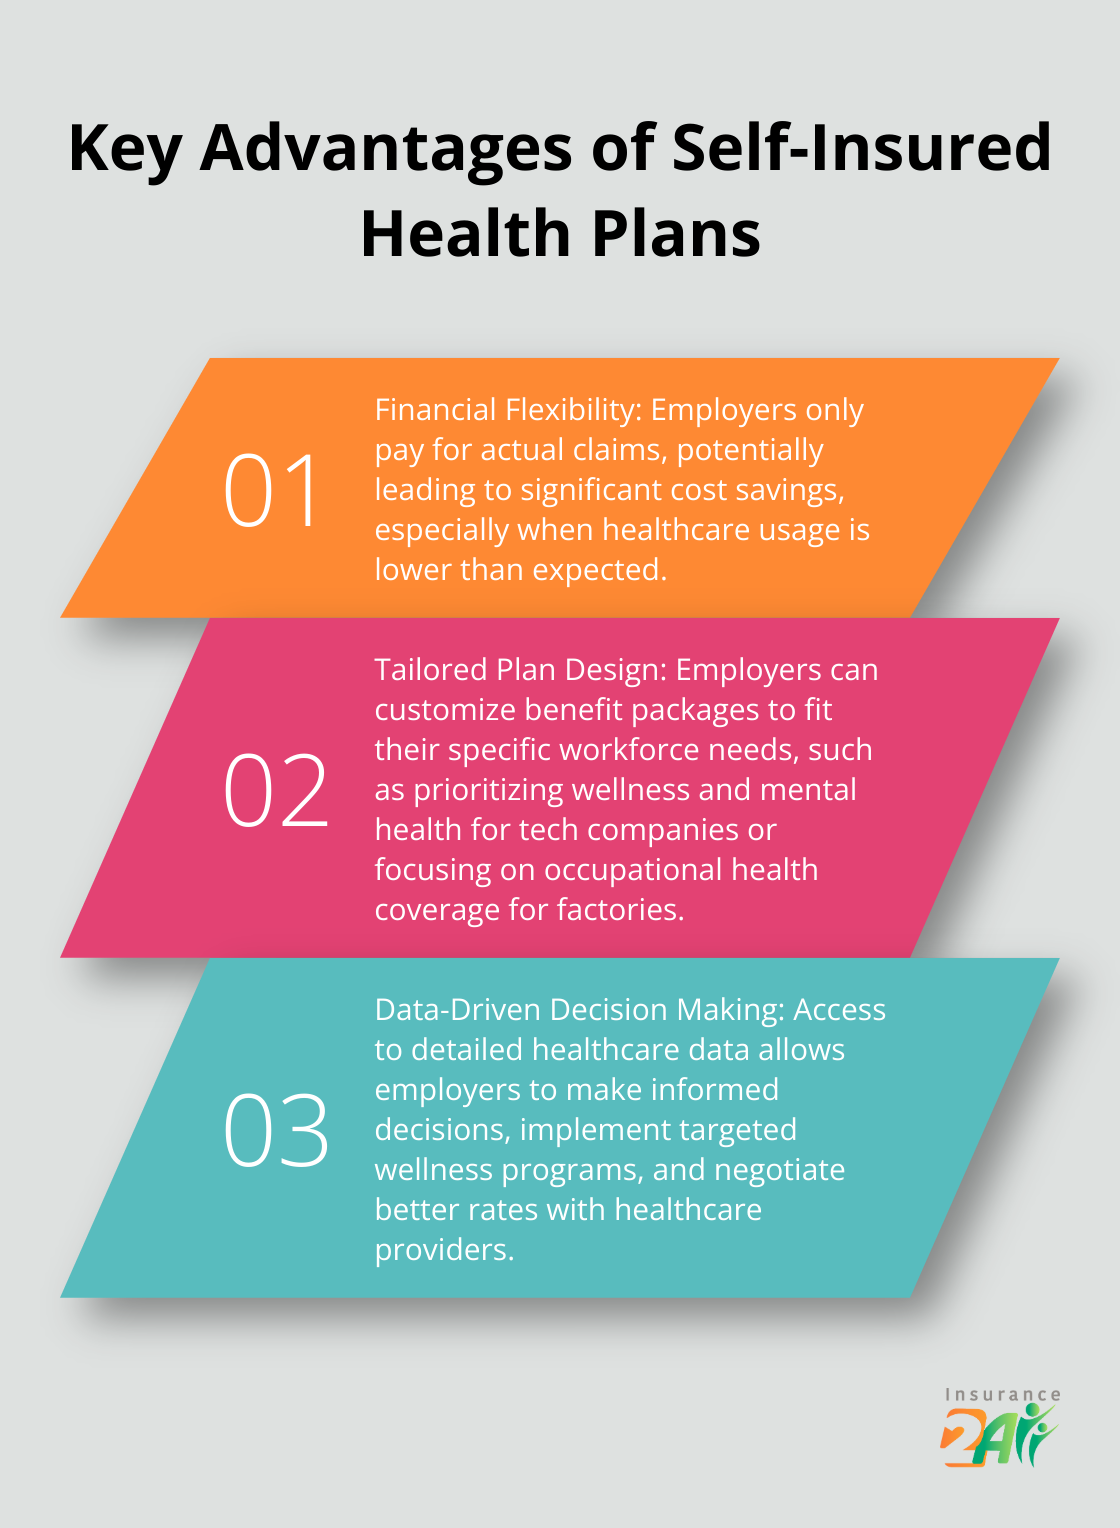
Los planes autofinanciados les dan a los empleadores un nivel de control sobre los gastos de atención médica que, la verdad, es extraordinario. Olvídate de las primas fijas que se pagan a las grandes aseguradoras: aquí solo pagas las reclamaciones reales. Esto suele traducirse en ahorros importantes (especialmente cuando el uso de los servicios médicos es menor de lo esperado).
Consulta un informe del Employee Benefit Research Institute (EBRI) de 2000: alrededor de 50 millones de personas y sus familias reciben beneficios a través de planes autofinanciados. ¿Por qué? Porque eliminar el margen de ganancia de las compañías de seguros y reducir los costos administrativos puede significar más dinero en su bolsillo.
Diseño de planes a la medida
La personalización es clave en los planes autoasegurados. Los empleadores pueden crear paquetes de beneficios que se ajusten perfectamente a su equipo. ¿Tienes una empresa de tecnología con muchos millennials? Tal vez convenga priorizar el bienestar y la salud mental. ¿Diriges una fábrica? Quizás sea mejor centrarse en la cobertura de salud ocupacional.
Y eso no es todo. Los empleadores también pueden negociar directamente con los proveedores de atención médica para conseguir mejores tarifas y atención de calidad para su equipo.
Decisiones basadas en datos
Los datos son el nuevo petróleo, y los planes autoasegurados tienen una mina de oro a su alcance. Con información sobre cómo los empleados utilizan los servicios de salud, las empresas pueden ajustar los beneficios e implementar programas de bienestar que realmente respondan a sus necesidades.
Imagina lo siguiente: ¿hay muchas reclamaciones relacionadas con la diabetes? Un empleador podría lanzar una iniciativa para el manejo de la diabetes o asociarse con una clínica especializada. El resultado: mejor atención y ahorro en costos.
También hay un estudio de caso que muestra cómo un equipo encargado de los beneficios de un plan autoasegurado colaboró con una aseguradora nacional para controlar los costos sin sacrificar la calidad de la atención.
Ventajas regulatorias
Los planes autoasegurados cuentan con ciertas ventajas regulatorias. Al regirse por las leyes federales de ERISA, suelen estar exentos de las normas estatales de seguros, lo que favorece la flexibilidad y la reducción de costos.
Mejor flujo de efectivo
Con los planes autoasegurados, los empleadores conservan dinero que, de otro modo, iría a las aseguradoras. Esta mejora en el flujo de efectivo, especialmente para las empresas grandes, les permite reinvertir o conservar los fondos hasta que llegue el momento de pagar las reclamaciones.
Los planes de salud autoasegurados ofrecen un nivel de control, flexibilidad e información que los planes tradicionales no pueden igualar. Pero, por supuesto, ningún sistema es perfecto. Sigue leyendo para conocer las posibles desventajas de los planes de salud autoasegurados en la siguiente sección.
Los costos ocultos de los planes de salud autoasegurados
Volatilidad financiera
Los planes de salud autoasegurados pueden ser una montaña rusa financiera. En un momento está ahorrando mucho dinero y, de repente, le llega una avalancha de reclamaciones de alto costo. Estos altibajos pueden causar un verdadero caos en su presupuesto.
El seguro de protección contra pérdidas excesivas (stop-loss) puede ser su paracaídas, pero recuerde que los paracaídas no son gratis.
Complejidades administrativas
¿Administrar un plan autoasegurado? Es como dirigir su propia pequeña aseguradora dentro de la empresa. Los empleadores tienen que encargarse del procesamiento de reclamaciones, la gestión de la red de proveedores y todos los requisitos de cumplimiento normativo.
Muchas personas subestiman el tiempo y la energía que exige esta enorme tarea.
Dificultades con el flujo de efectivo
Los planes autoasegurados pueden convertir su flujo de efectivo en una pesadilla. A diferencia de los planes tradicionales, con sus primas predecibles, aquí paga las reclamaciones a medida que se presentan. De repente, los gastos pueden dispararse sin previo aviso.
Por ejemplo: de pronto, muchos empleados necesitan cirugías mayores en el mismo mes y recibe una factura de seis cifras. ¿Puede su empresa soportar un golpe financiero de esa magnitud?
Un campo minado de regulaciones
Abrirse paso entre las regulaciones de los planes autoasegurados puede sentirse como cruzar un campo minado. Sí, algunas normas estatales pueden quedar en segundo plano, pero ¿ERISA, HIPAA y la ACA? Esas siguen marcando las reglas.
Desafíos de la gestión de riesgos
Adoptar un plan de salud autoasegurado exige una planificación cuidadosa, una reserva financiera considerable y disposición para asumir riesgos importantes. Antes de dar el paso, asegúrese de que su empresa tenga la capacidad para afrontar estos desafíos.
Algunas empresas tropiezan con los planes autoasegurados simplemente por no haberse preparado. Conviene evaluar a fondo si su organización está lista antes de dar el salto al autoseguro. En cuanto a las soluciones de seguro médico, el panorama puede ser complicado: lo que funciona para una empresa podría desestabilizar a otra.
Reflexiones finales
La cobertura de salud autoasegurada le permite tomar las riendas de la atención médica de sus empleados. Combina cierto ahorro en costos con control y flexibilidad. Suena bien, ¿verdad? Pero hay un detalle… los riesgos financieros y los dolores de cabeza administrativos no son poca cosa. Los empleadores deben analizarlo con cuidado. Son decisiones importantes que dependen del tamaño de la empresa, su solidez financiera, su tolerancia al riesgo y las características de su personal.
Antes de dar el paso, tiene que hacer bien las cuentas. Analice cuánto gasta ahora, cuánto podría ahorrar y qué costos podría enfrentar. ¿Puede su empresa afrontar una factura enorme e inesperada? ¿Y qué hay de gestionar toda la complejidad administrativa del autoseguro? Recurra a expertos: contar con orientación le ayudará a recorrer este laberinto, especialmente con todas las responsabilidades y normas que implica.
En Insurance 2ALL, lo entendemos: tomar decisiones sobre el seguro médico puede sentirse como cruzar un campo minado. Estamos al tanto de las últimas tendencias del mercado y listos para compartir información útil con usted, ya sea que esté considerando opciones autoaseguradas o prefiera los planes tradicionales. Conozca nuestras opciones soluciones de seguro de salud asequibles y completas para personas y familias, diseñadas a la medida de sus necesidades particulares de atención médica.