La prima mensual que aparece en las cotizaciones de Medicare es solo una parte de lo que podría pagar. Una cotización puede ayudarle a comparar planes, pero por lo general no es una proyección completa de sus gastos médicos, sus gastos en medicamentos recetados ni su acceso a médicos específicos.
Antes de elegir una cobertura, distinga tres aspectos: el precio de mantener la cobertura, los costos al usarla y las reglas que determinan si un servicio está cubierto. Un plan que parece económico en la primera pantalla puede resultar más costoso al tener en cuenta esos detalles.
Qué puede esperar encontrar en una cotización
No existe un formato estándar único para una cotización de seguro de Medicare. Un resultado breve en línea podría mostrar una prima y algunos beneficios. Una comparación más detallada puede incluir deducibles, copagos y costos estimados de medicamentos recetados según la información que haya ingresado.
La información que aparece también depende de la cobertura que esté comparando. Medicare Advantage, los planes independientes de la Parte D y el seguro suplementario de Medicare (Medigap) cumplen distintas funciones, por lo que sus precios no son directamente comparables.
| Detalle de la cotización | Qué suele indicar | Qué falta verificar |
|---|---|---|
| Prima mensual del plan | El cargo periódico de esa póliza en particular | Otras primas que debe pagar por separado |
| Deducible | Un monto que podría tener que pagar antes de que se apliquen ciertos beneficios | A qué servicios o niveles de medicamentos se aplica |
| Copagos o coseguro | La parte que le corresponde pagar por determinados servicios cubiertos | Los cargos por otros servicios y por visitas repetidas |
| Límite de gastos de bolsillo | Un límite de gastos para los servicios médicos cubiertos por Medicare Advantage | Qué gastos cuentan para ese límite y si se aplican límites distintos según la red |
| Beneficios adicionales | Si se anuncian beneficios dentales, de la vista, de la audición u otros similares | Montos asignados, límites de frecuencia, redes y exclusiones |
Al comparar cotizaciones de Medicare, primero identifique a qué tipo de póliza corresponde cada precio. La prima de Medigap paga una cobertura suplementaria que complementa a Medicare Original; la prima de Medicare Advantage corresponde a un plan privado que proporciona sus beneficios de la Parte A y la Parte B.
Si esa distinción no está clara, la explicación de Insurance 2ALL sobre cómo funcionan los planes Medicare Advantage ofrece información útil antes de comparar precios.
Una cotización no es el contrato completo de cobertura
Considere la cotización como un punto de partida, no como una garantía de cobertura. Para Medicare Advantage y la Parte D, el Resumen de beneficios ofrece una descripción general concisa, mientras que el Evidencia de cobertura explica con más detalle los beneficios, costos y reglas del plan.
El formulario de medicamentos enumera los medicamentos cubiertos. El directorio de proveedores identifica a los profesionales y centros de atención médica participantes, aunque también debe confirmar su participación directamente con el plan y el proveedor. Para Medigap, revise los documentos de la póliza de la aseguradora y cualquier condición asociada con la tarifa cotizada.
El costo anual estimado de una herramienta de comparación tampoco es un monto de facturación garantizado. Depende de supuestos sobre sus medicamentos recetados, farmacias y uso de servicios de salud. Si esos datos están incompletos, es posible que la estimación no refleje su situación.
Lo que las cotizaciones de Medicare no incluyen en el precio mensual
La Parte B y otros costos que se facturan por separado
Que un plan Medicare Advantage se anuncie con una prima mensual de $0 no no significa que toda su cobertura de Medicare sea gratuita. Por lo general, debe seguir pagando la prima de la Parte B, a menos que algún programa de asistencia u otro acuerdo la cubra.
Algunos planes Advantage ofrecen una reducción de la prima de la Parte B, pero ese beneficio depende del plan y puede cubrir solo una parte de la prima. Revise el monto y las condiciones en lugar de suponer que la Parte B desaparece de su presupuesto.
Otros costos que podrían no estar incluidos en la prima que se muestra para un plan incluyen una prima de la Parte A si no reúne los requisitos para obtenerla sin prima, una póliza independiente de la Parte D o una póliza Medigap. Los costos que le correspondan dependerán de cómo esté organizada su cobertura.
Los beneficiarios con ingresos más altos también podrían tener que pagar un monto de ajuste mensual relacionado con los ingresos (IRMAA) para la Parte B y la Parte D. Las multas por inscripción tardía también pueden aumentar los costos. Estos no son simplemente cargos establecidos por la aseguradora privada. La explicación oficial de Medicare sobre los costos de Medicare ayuda a distinguirlos de las primas de los planes.
Lo que paga cuando recibe atención
El copago de una consulta con un especialista le dice poco sobre el costo de una cirugía, rehabilitación o una hospitalización. Según el plan, esos servicios pueden tener distintos copagos, cargos diarios o coseguro, que es un porcentaje del costo permitido.
Las cotizaciones de Medicare que resultan útiles muestran más que las consultas de rutina. Busque los servicios que realmente prevé utilizar, como estudios de diagnóstico por imágenes para pacientes ambulatorios, fisioterapia, equipo médico duradero o atención recurrente con especialistas.
Los planes Medicare Advantage tienen un límite anual de gastos de bolsillo para los servicios cubiertos de la Parte A y la Parte B. Las primas y los costos de medicamentos recetados de la Parte D no cuentan para ese límite de gastos médicos. Un PPO también puede tener límites diferentes para la atención dentro de la red y para la atención combinada dentro y fuera de la red.
Medicare Original no tiene un límite anual de gastos de bolsillo para los servicios de la Parte A y la Parte B, a menos que tenga cobertura complementaria que ofrezca esa protección. Esa es una de las razones por las que una comparación basada únicamente en las primas puede ser engañosa.
Su gasto real en medicamentos recetados
La prima de la Parte D no le indica cuánto costarán sus medicamentos. Su gasto depende del medicamento específico, la dosis, la cantidad, el nivel en el formulario de medicamentos y la farmacia, además de cualquier deducible o restricción de cobertura.
Un medicamento cubierto aun puede requerir autorización previa, terapia escalonada o un límite de cantidad. Los costos compartidos en una farmacia preferida pueden ser distintos de los de otra farmacia de la misma red.
Antes de aceptar una estimación, verifique que todos los medicamentos que toma actualmente se hayan ingresado correctamente. Incluya los medicamentos que toma solo ocasionalmente si prevé volver a surtirlos durante el año de cobertura.
La Parte D tiene un límite anual independiente de gastos de bolsillo para los medicamentos recetados cubiertos, y el monto cambia cada año. Las primas y los gastos en medicamentos que el plan no cubre no cuentan para esa protección. El límite tampoco se aplica a los medicamentos cubiertos por la Parte B, que se rigen por las reglas de la cobertura médica.
Detalles de la cobertura que un precio anunciado no puede explicar
Si sus médicos y servicios están incluidos en el plan
Dos planes con primas similares pueden ofrecer un acceso a la atención muy diferente. Con Medicare Advantage, verifique que participen su profesional de atención primaria, sus especialistas, su hospital preferido y cualquier centro que utilice para tratamientos continuos.
Al revisar las cotizaciones de Medicare, confirme el nombre exacto del plan y el año de cobertura, no solo si un médico acepta en general los planes de la aseguradora. Una misma aseguradora puede ofrecer varios planes con redes diferentes.
Revise también los requisitos de remisión y autorización previa. Que un proveedor esté dentro de la red no significa automáticamente que todos los servicios propuestos estén cubiertos sin aprobación adicional.
Medicare Original funciona de manera diferente a las redes de Medicare Advantage. Pregunte si el proveedor acepta Medicare y si acepta la asignación, lo que afecta cómo se manejan los cargos aprobados. Con cualquiera de estas modalidades de cobertura, evite basarse en una afirmación general como “aceptamos Medicare” cuando necesite una respuesta más específica.
Los límites de los beneficios dentales, de la vista y de la audición
Un beneficio dental anunciado puede cubrir servicios preventivos, pero establecer límites separados para coronas, dentaduras postizas u otros tratamientos mayores. Un beneficio para la audición puede aplicarse solo a determinados dispositivos comprados a través de proveedores designados.
Revise los montos anuales disponibles, los límites de frecuencia de los servicios, los costos compartidos y los requisitos sobre proveedores participantes. Más importante que saber si existe el beneficio es saber cuánto pagaría por el servicio que necesita.
Las cotizaciones tampoco pueden convertir un servicio excluido en atención cubierta. Por lo general, Medicare no cubre los cuidados a largo plazo para ayudar con las actividades de la vida diaria, y Medicare Original generalmente excluye la atención dental de rutina y los exámenes de la vista de rutina para anteojos. Medicare Advantage puede ofrecer algunos beneficios adicionales, pero estos tienen sus propias condiciones. Consulte la información de cobertura de Medicare junto con los documentos del plan.
Cómo comparar planes sin pasar por alto la información que falta
Use la misma información en cada comparación
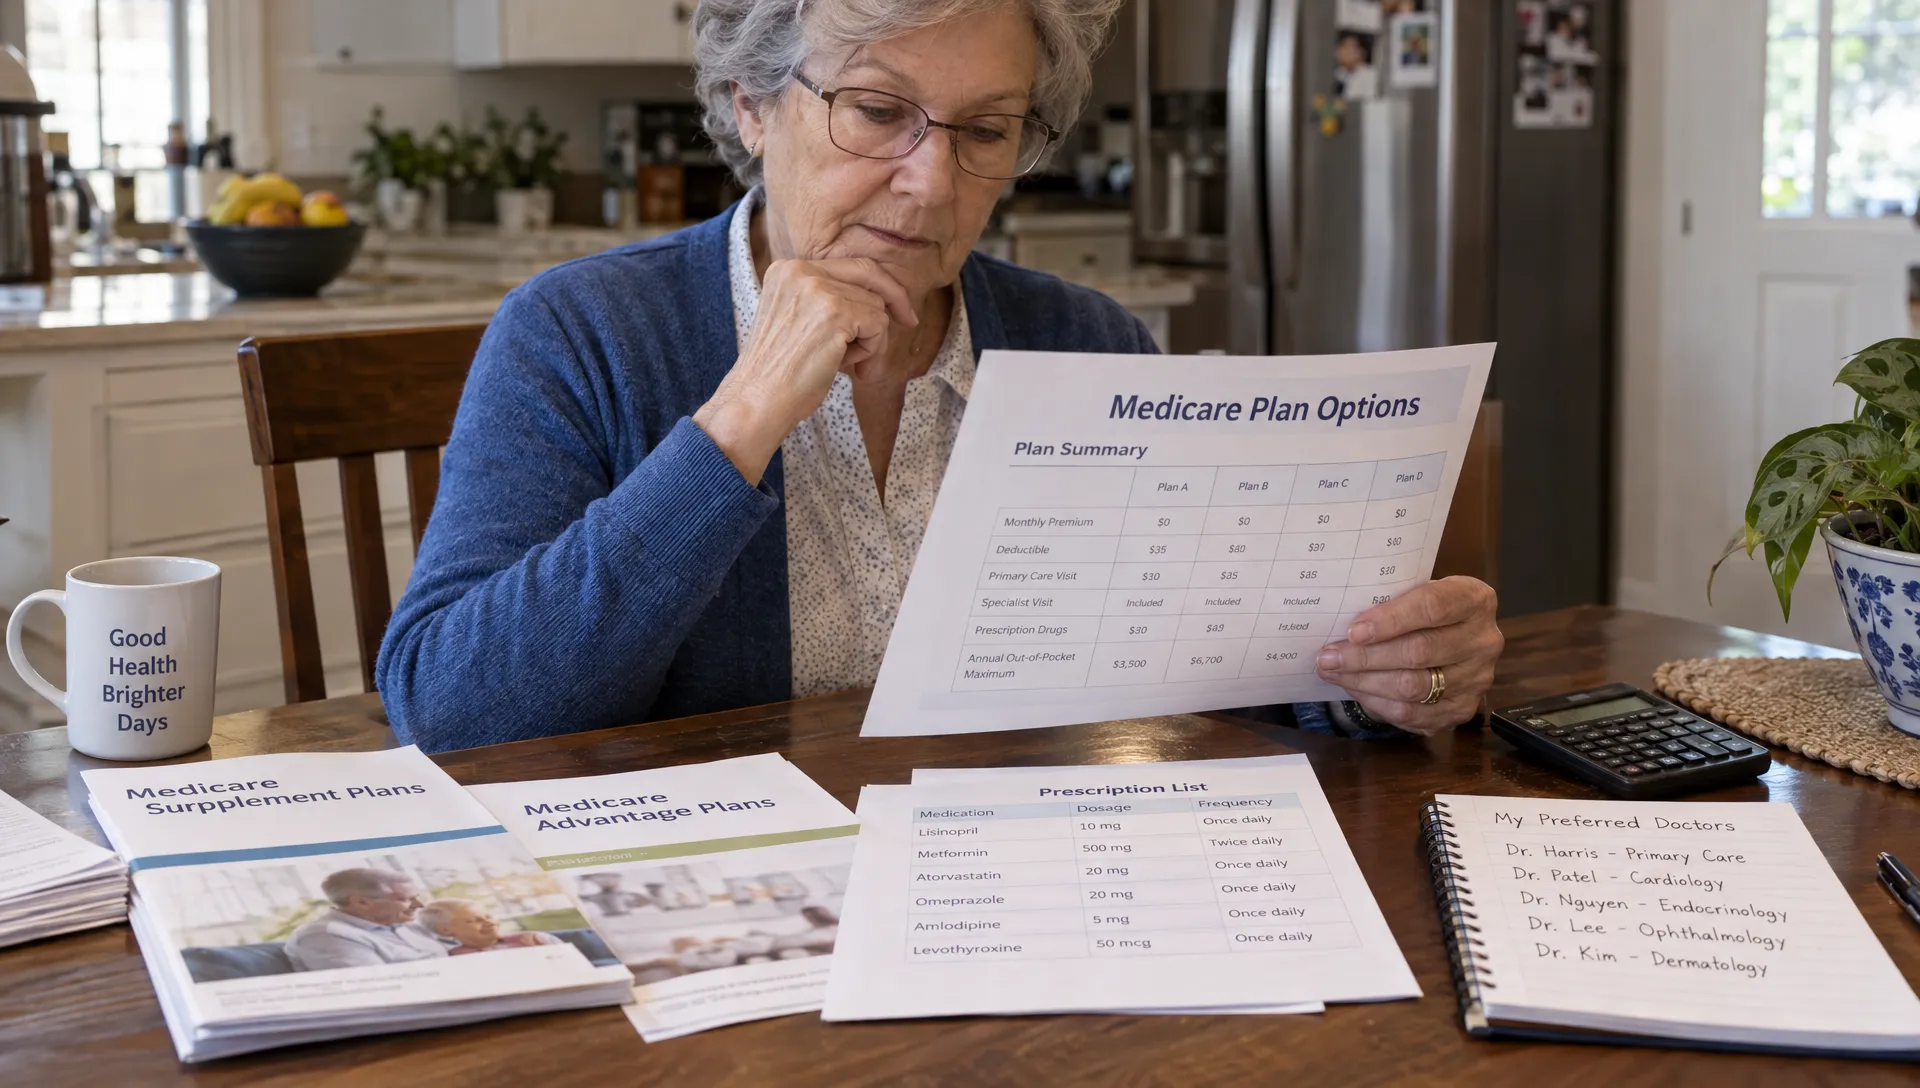
Comience con su código postal, el año para el que desea cobertura, los detalles de su inscripción en Medicare, su lista de medicamentos y sus farmacias preferidas. Agregue sus médicos, hospitales y cualquier tratamiento que pueda prever.
La ubicación importa porque la disponibilidad y los precios de los planes pueden variar según el área de servicio. El año importa porque las primas, los beneficios, las listas de medicamentos cubiertos y las redes pueden cambiar cada año. En otoño, asegúrese de no comparar un resultado del año actual con uno del año siguiente.
Las cotizaciones de Medicare más útiles se basan en los mismos datos. De lo contrario, un costo estimado más bajo podría deberse simplemente a que falta un medicamento o se incluyó una farmacia diferente, y no a una mejor relación entre costo y cobertura.
Puede usar el Buscador de planes de Medicare oficial para comparar las opciones disponibles de Medicare Advantage y de la Parte D. Si trabaja con un asesor, pregunte qué aseguradoras y planes representa en su área.
Calcule tanto los gastos habituales como los de un año con mayor uso de servicios
Prepare un cálculo anual en lugar de comparar solo las primas mensuales:
Gasto anual estimado = todas las primas aplicables durante 12 meses + costos compartidos médicos previstos + gasto previsto en medicamentos recetados.
Para Medicare Original con Medigap y la Parte D, incluya cada prima aplicable. Para Medicare Advantage, incluya la prima del plan, cualquier prima de Medicare que deba pagar por separado y los costos compartidos previstos. Medigap no se utiliza para pagar los copagos ni los deducibles de Medicare Advantage.
Considere esta comparación hipotética: un plan tiene una prima mensual de $0 y otro cobra $40. El segundo plan cuesta $480 más al año en primas. Si redujera sus gastos médicos y de medicamentos recetados cubiertos en $600, podría costar $120 menos en total, suponiendo que los demás costos sean iguales. Estas cifras son ilustrativas, no precios reales de planes.
Luego, analice un escenario de mayor uso de servicios que incluya una hospitalización o una cantidad considerable de atención ambulatoria. Un límite máximo de gastos médicos de bolsillo ayuda a evaluar el riesgo con Medicare Advantage, pero no es un límite que incluya todos los gastos en primas, medicamentos recetados y servicios no cubiertos.
Revise las condiciones de inscripción y precios antes de cambiar de plan
Un precio publicado no significa que pueda inscribirse de inmediato. La inscripción en Medicare Advantage y la Parte D depende de la elegibilidad, el área de servicio y un período de inscripción aplicable.
El período anual de inscripción de otoño va del 15 de octubre al 7 de diciembre, y los cambios generalmente entran en vigor el 1 de enero. Otras oportunidades de inscripción tienen sus propios requisitos de elegibilidad.
Medigap sigue reglas diferentes. Fuera de su Período de Inscripción Abierta de Medigap o de los derechos de emisión garantizada que le correspondan, una aseguradora puede evaluar su historial médico para decidir si le ofrece cobertura y a qué precio, según las reglas del estado. Por lo tanto, una tarifa inicial puede requerir una revisión adicional antes de convertirse en una oferta que pueda aceptar.
Antes de tomar una decisión basada en cotizaciones de Medicare, pregunte si el precio es definitivo, qué oportunidad de inscripción le corresponde y qué cobertura terminaría al comenzar la nueva póliza. No cancele su cobertura complementaria actual hasta entender si puede obtener la que la reemplazará. Medicare explica estas consideraciones en su guía sobre cómo comprar una póliza Medigap.
Preguntas frecuentes
¿Un plan Medicare Advantage con una prima de $0 incluye la prima de la Parte B? Por lo general, no. Normalmente, usted sigue pagando la Parte B por separado. Algunos planes ofrecen una reducción de la prima y algunos beneficiarios reúnen los requisitos para recibir ayuda, pero no debe dar por hecho ninguna de estas opciones solo porque la prima del plan sea de $0.
¿Las cotizaciones de Medicare garantizan mis costos finales? No. Una prima cotizada puede ser precisa para las circunstancias indicadas, pero su gasto total depende de los servicios que use, los medicamentos recetados, las reglas de cobertura y otros cargos. Los costos anuales estimados son proyecciones, no garantías.
¿Puedo comparar directamente una cotización de Medigap con una de Medicare Advantage? No si compara solo las primas. Compare las opciones de cobertura completas, incluidas otras primas, la cobertura de medicamentos recetados, el acceso a proveedores y los posibles costos compartidos médicos. Medigap complementa Medicare Original en lugar de reemplazarlo.
¿La cobertura del próximo año coincidirá con la cotización de este año? No necesariamente. Los cambios anuales de los planes pueden afectar los precios, los beneficios, la cobertura de medicamentos y las redes de proveedores. Use cotizaciones de Medicare para el año en que piensa inscribirse y revise los documentos correspondientes del plan antes de tomar una decisión.
Revise el costo total antes de inscribirse
Una comparación útil debe explicar tanto el precio anunciado como los costos o las restricciones que no se reflejan en él. Tenga a mano su lista de medicamentos, sus proveedores preferidos y sus preguntas sobre la atención que podría necesitar.
Puede compare coberturas con Insurance 2ALL mediante cotizaciones gratuitas y sin compromiso, y con la orientación de asesores con licencia. Hay atención bilingüe y ayuda con la solicitud de inscripción. Antes de elegir un plan, pídale al asesor que le explique las primas que se facturan por separado, los costos estimados de los medicamentos recetados y las reglas de cobertura.